
Ekonomi bir bilim değil, disiplindir. Bu nedenle ekonomideki her kuralın her zaman ve her yerde işleyeceğini söyleyemiyoruz. Üniversitede bize öğretilen bilgileri her ekonominin özel durumuna göre yorumlamak zorundayız. Hemen buna somut bir örnek vereyim.
Gelir dağılımının çok bozuk olduğu, nüfusun yüzde 20’sinin milli gelirin yüzde 50’sini elde ettiği Türkiye gibi bir ülkede enflasyonu düşürmek istiyorsanız, tüketimi baskılamaya güvenemezsiniz. Tüketimi düşürme politikalarınız zengine işlemez ve ekonominin yüzde 50’si baştan politikanın etkisinin dışında kalır. Böyle bir ekonomide tüketimi düşürmeye değil, tasarrufu artırmaya odaklanmalısınız.
Türkiye’de enflasyonu düşürecek temel araç tasarrufların artırılması olmalı
Tüketimi düşürmek ve tasarrufu artırmak aynı şey değil mi? Gelir dağılımının bozuk olduğu bir ülkede değil. Burada tüketimi ve tasarrufu farklı gruplar yapacak çünkü. Bu nedenle Türkiye’de enflasyonu düşürecek olan temel araç tasarrufların artırılması olmak durumunda.
En başta ekonomideki her kurala her yerde ve zamanda güvenemeyiz demiştik. Yine de her yerde ve zamanda çalışan bir kural var. O kural finansal sistem, yani tasarruflar büyüdükçe büyümenin güçlendiğini söylüyor bize.
Tasarrufları finansal varlıkları milli gelire oranlayarak ölçüyoruz. Uzun vadeli araştırmalar finansal varlıkların milli gelire oranı arttıkça, büyümenin hızlandığını ve enflasyonun da -dışsal bir sebep olmadıkça- ılımlı seviyelerde kaldığını gösteriyor.
Milli gelir hepimizin bir yıl boyunca kazandığı paranın toplamıdır. Finansal varlıklar ise birbirimize güvenip, ödünç verdiğimiz tasarrufların toplamıdır. Dolayısıyla finansal varlıkların milli gelire oranı birikmiş tasarrufumuzun gelirimize oranıdır.
Bu oran yükseldikçe ekonomideki büyüme potansiyeli ve tasarruf eğilimi artar. Tabii bu aşırı basitleştirilmiş bir bilgi ama ana mantığı anlamamız için yeterli.
Peki Türkiye’de durum nedir acaba? Tabloda 2022 yılından bu yana finansal varlıklar/gsyh rasyosunun gelişimini ve bazı alt kalemlerini görüyorsunuz.
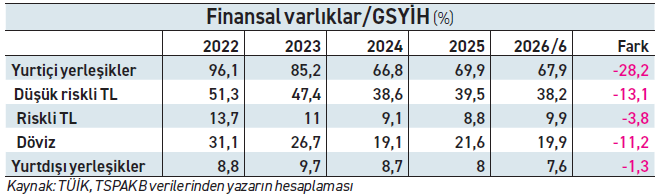 Yurtiçi yerleşiklerin elindeki finansal varlıkların milli gelire oranı 2022 yılında yüzde 96 iken Haziran 2026’da yüzde 68’e düşmüş. Bu gerilemenin yaklaşık yarısı düşük riskli TL (mevduat ve TL DİBS) kaleminde meydana gelirken, kalanın büyük kısmı döviz (DTH, eurobond ve kıymetli maden hesapları) kaleminde meydana gelmiş. Riskli TL (pay senedi ve özel sektör borçlanma tahvilleri vb) kaleminde ise gerileme daha ılımlı ama yine var. Bu arada yurtdışı yerleşiklerin bize verdiği finansal borçların milli gelirimize oranı da yüzde 8,8’den yüzde 7,6’ya gerilemiş.
Şimdi büyük kısmında dezenflasyon politikası uyguladığımız bir dönemde tasarruflarımızda yaşanan bu devamlı ve güçlü gerilemeyi nasıl yorumlayabiliriz? Öncelikle şunu söyleyelim ki burada gördüğümüz gerilemenin yaklaşık yarısı 2024 yılında milli gelirde görülen sıra dışı nominal büyümeden geliyor ve dikkate alınmamalı ama kalan etki de yeterince net ve sistematik.
TL dövize karşı değer kazanırken mallara karşı kaybediyor
Son yıllarda bizim tasarruflarımızın gerilemesinde en etkili faktör tabii ki reel gelirleri kemiren değerli TL. TL dövize karşı değer kazanırken, mallara karşı kaybediyor. Bu da ciddi bir pahalılık yaratarak tasarruf edilebilecek geliri azaltıyor. Tasarruflardan alınan (stopaj gibi) yüksek vergiler, tasarruflardaki getirinin riske göre düşük kalması, kredi kısıtları gibi distortion yaratan miktar kısıtlamaları diğer faktörler.
Peki yabancıların bize verdiği borçlar neden düşüyor? Değerli TL ve bazı vergiler hariç diğer faktörler onlar için de geçerli de ondan. Demek değerli TL’nin ve vergi kolaylıklarının etkisi yabancı finansal yatırımları artırmaya yetmiyor.
Uzun süredir yüzde 30 enflasyon ve yüzde 3 civarında bir büyümede çakıldık ve bu denge noktasından kurtulmak istiyorsak, gerileyen tasarrufları sağlıklı bir finansal sistem ile artırmalıyız.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.