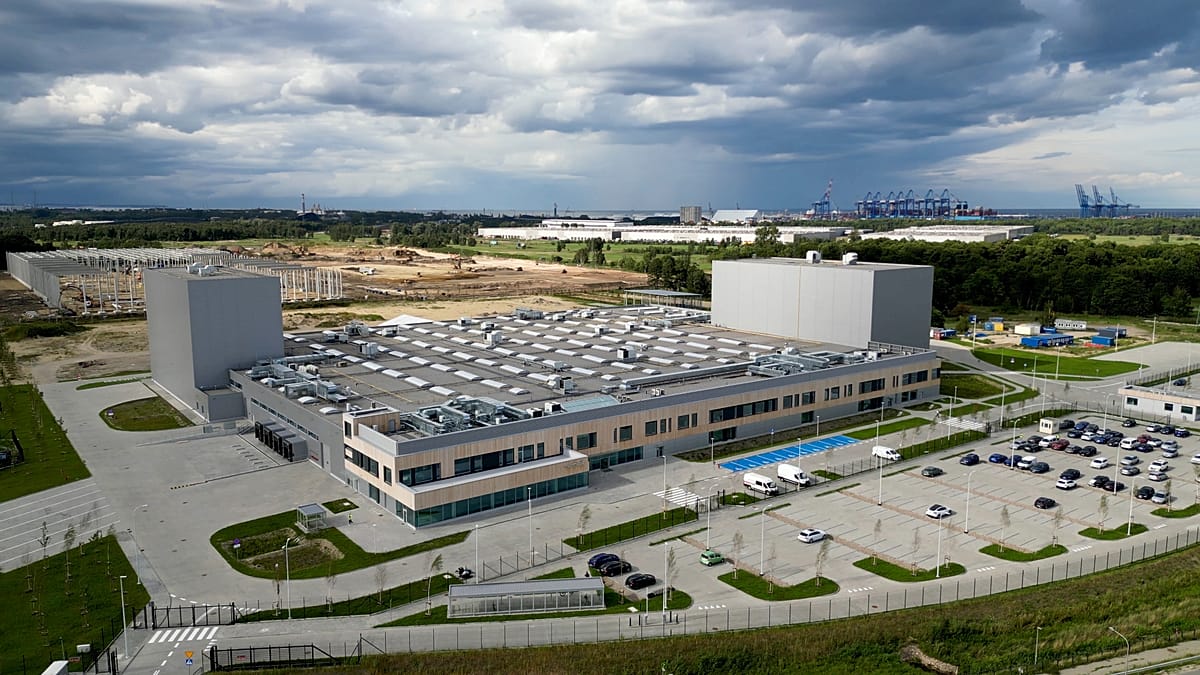
Bu nedenle, fazla enerjiyi emip daha sonra sisteme geri verebilen devasa bataryalara, BESS’lere (Battery Energy Storage System) ihtiyaç var. Rolleri o kadar stratejik ki, İtalya’nın başrolde olduğu gerçek bir altına hücum dalgası yarattılar.
Bataryalar: İtalya’da 300 GW’lık bağlantı talebi
2025 sonunda Terna’ya sunulan yüksek ve çok yüksek gerilimli depolama sistemleri için bağlantı başvuruları 300 GW’a ulaşmıştı. Ancak bunlardan sadece 56’sı onay almış, sadece 6,8 GW için şantiye başlangıcına hazır olunduğu bildiriliyordu.
Halihazırda devrede olan depolama tesislerinin gücü 7,4 GW, kapasitesi ise 17,9 GWh seviyesindeydi. Terna, 2030 için yaklaşık 72 GWh’lik bir ihtiyacı öngörüyor; bu değer 2040 senaryolarında daha da yükseliyor.
Dolayısıyla talep edilen 300 GW sadece kısa sürede devreye girecek tesisleri ifade etmiyor; aynı zamanda geleceğin elektrik sistemi üzerinde devasa bir ön rezervasyon anlamına geliyor.
16 Eylül’de yaptığı Birliğin Durumu konuşmasında Ursula von der Leyen, 2025’te Avrupa’da 80 GW’ın üzerinde yeni yenilenebilir kapasite kurulduğunu, buna karşılık bunun altı katı gücün hâlâ şebekeye bağlanmayı beklediğini hatırlattı. “Daha hızlı yatırım yapmalıyız. Şebeke bağlantılarını hızlandırmalıyız. Depolamayı geliştirmeliyiz” dedi.
Almanya’da batarya yarışı daha da büyük
Almanya’daki tablo bu dinamiği daha uç biçimde ortaya koyuyor. Yalnızca 2025’te şebeke işletmecileri, büyük depolama sistemleri için 573,5 GW’a karşılık gelen 18.158 başvuru aldı.
Verilen bağlantı teklifleri 54,2 GW’ı kapsıyordu; fiilen devrede olan, orta gerilim ve üzerindeki tesislerin toplam gücü ise 3,6 GW’tı.
Bundesnetzagentur ayrıca başvuruların bir kısmının mükerrer olduğuna dikkat çekiyor: Aynı geliştirici, bir projeyi şebekenin farklı noktalarına sunup daha sonra nerede inşa edeceğine karar verebiliyor.
Özetle, bataryalar inşa edilmeden önce bile piyasada aslında opsiyonlar satın alınıyor.
Bankalar devreye girdiğinde: depolama bir yatırım sınıfına dönüşüyor
Alman şirketi Kyon Energynin hikâyesi, bu alandaki finansmanın ne kadar hızlı değiştiğini gösteriyor. Ocak 2024’te TotalEnergies, şirketi üç kurucusundan devralırken hemen 90 milyon euro ödedi, üzerine ek kazançlara dayalı ödemeler (earn-out) taahhüt etti. Kyon o tarihe kadar 770 MW geliştirmiş, 2 GW’lık ileri aşama bir proje boru hattı oluşturmuştu.
O dönemde şirketin kurucu ortağı Philipp Merk, büyük ölçekli bataryaların finansmanının hâlâ zor olduğunu anlatıyordu: Kyon, tesisleri önce kendi öz kaynağıyla inşa ediyor, bankalardan yeniden finansman ancak devreye alındıktan sonra aranıyordu.
İki yıl sonra tablo farklı. 2026’da TotalEnergies, Kyon’a ait on bir projenin yüzde 50’sini, 789 MW ve 1.628 MWh’lık kapasiteyi Allianz Global Investors’a sattı; Temmuz ayında da on finans kurumu tarafından imzalanan yaklaşık 440 milyon euroluk bir proje finansmanı duyuruldu.
Yapılandırılmış tolling anlaşmaları, yani batarya kapasitesinin adeta kiralanmasına dayalı sözleşmeler, sözleşmeye bağlanmış gelir payı garanti ederek nakit akışını daha öngörülebilir hale getiriyor.
Asıl değer, inşaattan önce de doğabiliyor
Bu, yenilenebilir enerji sektöründe de faaliyet gösteren, MergersCorp ortağı Stefano Endrizzinin anlattığı mekanizma.
“Kaç kişinin tesisi gerçekten inşa edebilecek ekonomik gücü var? Çok azının, belki ellide birinin” diye gözlemliyor. Buna karşılık birçok aktör bir araziyi şimdiden bloke edip projeyi “tamamen kâğıt üzerinde” geliştirebiliyor. Değer, böylece inşaat başlamadan önce ortaya çıkıyor.
Büyük yatırım fonları ile enerji şirketleri ve tasarım-inşaat firmaları, yani EPC’ler, genellikle izinleri alınmış projeleri satın alıp doğrudan geliştirme aşamasına girmeyi tercih ediyor: bürokratik ve izin süreçlerinin labirentinde kaybolmadan zaman satın almanın pratik bir yolu.
İtalya’da bataryalar için ilk ihale teklif yağmuruna tutuldu
İtalya’da rekabet şimdiden hissediliyor. Terna, Eylül 2025’teki ilk MACSE ihalesinde kapasitenin tamamı lityum iyon bataryalardan oluşan 10 GWh’lik depolamayı tahsis etti.
Teklifler talebin dört katından fazla oldu ve ağırlıklı ortalama fiyat, 37.000 euro’luk tavan primine karşılık MWh-yıl başına 12.959 euroya düştü; yani yaklaşık yüzde 65’lik bir gerileme.
Bu arada sermaye akmaya devam ediyor. Modo Energy, 2025’te Avrupa’da 82 BESS işlemi tespit etti; bir önceki yıl sayı 25’ti ve beyan edilen toplam değer 8,6 milyar euroya ulaştı. Açıklanan borç hacmi 1,4 milyardan 6,1 milyar euroya yükselirken, proje finansmanı işlemlerin yarısını oluşturmaya başladı.
“Hayalet projelere” karşı sıkılaştırma
Avrupa Komisyonu artık sorunu açıkça kabul ediyor. Aralık 2025’te yayımlanan şebeke bağlantılarına ilişkin kılavuzlarda, spekülatif başvuruları ve olgunlaşmayan projeleri tıkanıklığın nedenlerinden biri olarak tanımlıyor.
Belirli aktörlerin şebeke kapasitesini kapatmasını, aynı proje için verilen birden fazla başvuruyu ve hatta bağlantı hakkının sırf ileride devredilmek üzere bloke edildiği vakaları örnek gösteriyor.
Alınabilecek önlemler arasında, projelerin olgunluk düzeyine bağlı kriterler, son tarihler, cezai koşullar ve yatırım gerçekleşmezse kaybedilebilecek finansal teminatlar sayılıyor.
İtalya: şebeke doygunluğuna karşı yeni kurallar
İtalya rotayı şimdiden düzeltmeye başladı. Şubat 2026 tarihli Faturalar Kararnamesi, şebekenin “sanal doygunluğuna” karşı bir reform getirdi: kapasite, nihai olarak yalnızca onaylanmış projelere tahsis edilecek ve henüz olgunlaşmamış girişimlerin aldığı bazı bağlantı hakları düşebilecek.
MASE’nin uygulama kararnamesi 8 Eylül’de imzalandı; sürecin tamamlanması için hâlâ ARERA’nın son düzenleyici adımı bekleniyor.
Paradoks şu ki, sıkılaştırma, Brüksel’in ve üye devletlerin bugün daha seçici hale getirmek zorunda kaldıkları tam da o süreçleri yıllarca hızlandırmaya çalışmasından sonra geliyor.
RED III direktifi, birçok izin için daha kısa süreler öngördü ve yenilenebilir projeler ile bunlara bağlı depolama tesisleri için hızlandırılmış koridorlar yarattı; İtalya’da bağımsız BESS tesislerine yönelik prosedürler de zaman içinde sadeleştirildi.
Enerji projeleri: basitleştirmek, her şeyi basit hale getirmek anlamına gelmiyor
“Bu başlı başına dev bir iş” diyor Endrizzi. “Yalnızca 4-5 megavatlık bir tesis için bile binlerce belge hazırlamanız gerekiyor.”
Ancak projeyi geliştirmek için gereken harcama, tesisin inşası için talep edilen tutarın hâlâ küçük bir kısmı; buna karşılık, izinleri alınmış bir proje kendi başına değer kazanıp devredilebiliyor.
İşte ikinci paradoks da burada ortaya çıkıyor. Kuyrukları temizlemek isteyen otoriteler daha yüksek mali teminatlar ve olgunluk kanıtları talep edebilir. Ancak bu, küçük geliştiricilerin yıllarca sıra bekleyen pozisyonlarını korumasını zorlaştırırken, kamu hizmeti şirketleri, fonlar ve büyük gruplar gerekli sermayeye sahip.
Spekülasyonla mücadele, sonuçta piyasanın daha fazla tekelleşmesini de teşvik edebilir.
Yenilenebilirler, BESS ve veri merkezleri için arsa yarışı
Finansal yarış en sonunda yeniden sahaya, yani arsaya iniyor. Güneş, agrivoltaik sistemler, rüzgar ve BESS tesisleri, uygun sahaları ve bağlantıları arıyor; aynı zamanda veri merkezleri de şebekeden potansiyel talebi hızla artırıyor.
CREA, 2024’te İtalya’daki tarım arazilerinin ortalama değerini hektar başına yaklaşık 22.400 euro olarak hesaplıyor ve yenilenebilir tesislerin yaygınlaşmasının fiyatlar üzerindeki etkisini vurguluyor; bazı durumlarda hektar başına 60.000 euro düzeyinde güneş enerjisi teklifleri kayda geçiyor.
Endrizzi’nin deneyimine göre, Kuzey İtalya’da hektarı 15-25 bin euro eden tarım arazileri, enerji geliştirme açısından cazip hale geldiklerinde 90-100 bin euro bandında talep görebiliyor.
Çünkü yeni enerji piyasasında bir arazinin değeri artık yalnızca üzerinde yetişebilecek ürünlerle belirlenmiyor. Aynı zamanda yanından ne kadar enerji geçebileceğine ve elektrik sisteminde geleceğe dönük bir pozisyonu bugün rezerve etme imkânına da bağlı.
Depolamanın sözlüğü: bilmeniz gereken tanımlar
GW (gigawatt) - Ölçtüğü büyüklük güçtür; yani bir bataryanın enerjiyi ne kadar hızlı emip sisteme geri verebildiğini gösterir.
GWh (gigawatt-saat) - Ölçtüğü büyüklük kapasitedir; bir bataryanın ne kadar enerjiyi depolayabildiğini gösterir. 1 GW gücünde ve bu gücü dört saat boyunca verebilen bir sistemin kapasitesi 4 GWh’tir.
Arbitraj - Elektriğin ucuz olduğu ya da fiyatın eksiye düştüğü zamanlarda bataryayı şarj edip, fiyat yükseldiğinde enerjiyi tekrar satma mekanizmasıdır.
Merchant - Sabit bir sözleşme garantisi olmadan, gelirlerin doğrudan elektrik piyasasındaki fiyat hareketlerine bağlı olduğu iş modelini ifade eder.
Tolling - Bir işletmeci, sözleşmeyle belirlenen koşullar çerçevesinde batarya kapasitesini kullanabilmek için bir bedel öder. Böylece tesis sahibi daha öngörülebilir bir gelir bileşeni elde eder.
Pompalı hidroelektrik - Fazla elektriği kullanarak suyu alt hazneden üst hazneye, yani daha yüksek kotlara pompalayan bir depolama biçimidir. Su daha sonra türbinlerden aşağı bırakılarak yeniden enerji üretir.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.