 Ceren Oral coral@ekonomist.com.tr
Diğer Yazıları
‘Spekülatif fiyatlama dönemi’ kapanıyor mu?
SPK’nın son düzenlemelerinin; daha güçlü PYŞ’ler, daha şeffaf fonlar, daha sağlıklı fiyat oluşumu üzerinden BİST’in kurumsal yatırımcılar açısından ‘yatırım yapılabilirliğini’ artırabileceği öngörülüyor. Uzmanlara göre; düşük fiili dolaşıma ve sığ işlem yapısına sahip hisselerin ‘fon eliyle’ taşınabildiği ‘spekülatif fiyatlama dönemi’ kapanıyor.
07 Ekim 2026 | 11:30
Son aylarda Morgan Stanley Capital International (MSCI), S&P Dow Jones Indices (DJI), FTSE Russell gibi yabancı kurumların Borsa İstanbul’da (BİST) işlem gören bazı şirketlerin ortaklık yapılarındaki şeffaflık eksikliği, fiili dolaşımdaki pay oranlarının belirsizliği, bazı hisselerdeki koordineli işlem davranışları gibi konuların yeterince açık olmadığı konusunda uyarıları olmuştu.
Ekonomist’in 13 - 26 Eylül 2026 tarihli sayısından
MSCI, 2026 Küresel Piyasa Erişilebilirlik İncelemesi’nde Türkiye’nin ‘Bilgi Akışı’ kriterindeki notunu ‘pozitif’ten ‘negatif’e indirmiş; Kasım 2026’daki yeni ‘Endeks Gözden Geçirme’ dönemine kadar somut ilerleme kaydedilmemesi halinde statüye ilişkin danışma süreci başlatabileceğini belirtmişti. S&P DJI, Türkiye’yi ‘sınır piyasa’ statüsüne düşürme ihtimaline ilişkin izleme listesine almış, FTSE Russell ise Türkiye’den çok sayıda şirketi farklı endeks kategorilerinden çıkarmıştı.
Yatırım fonlarında yeni dönem
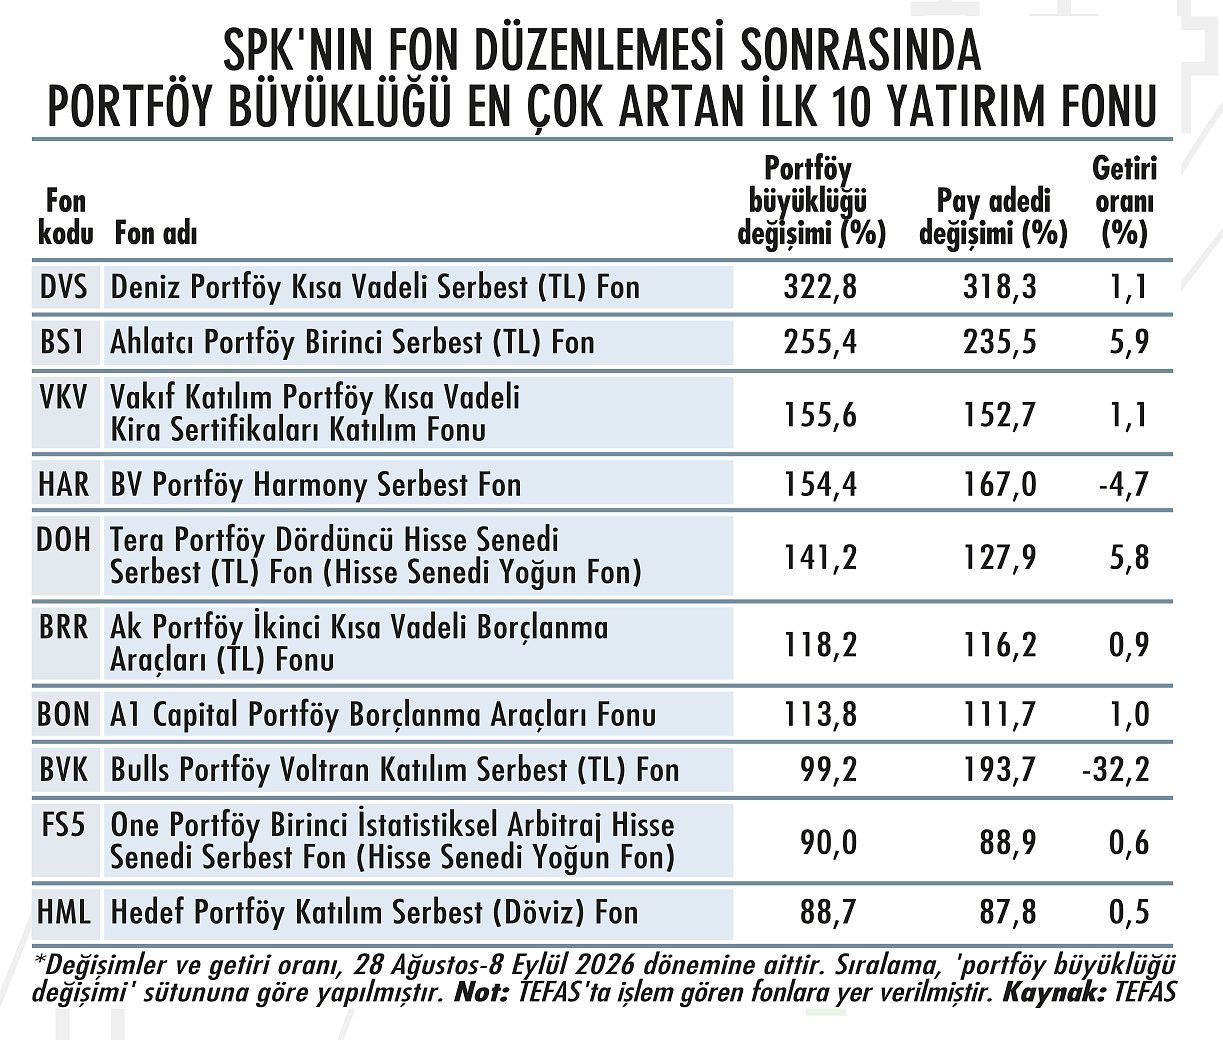
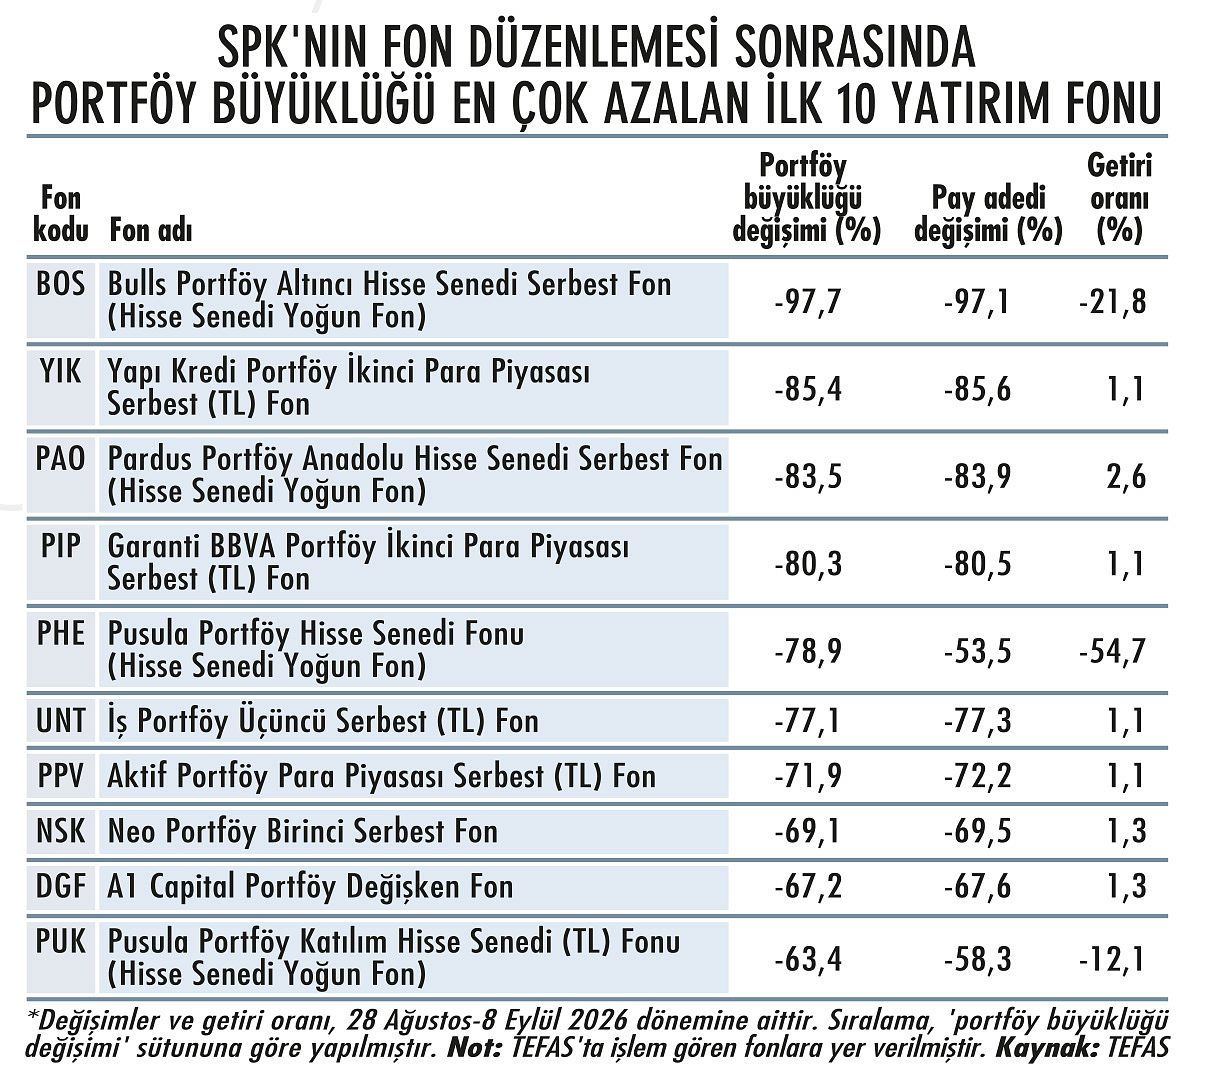
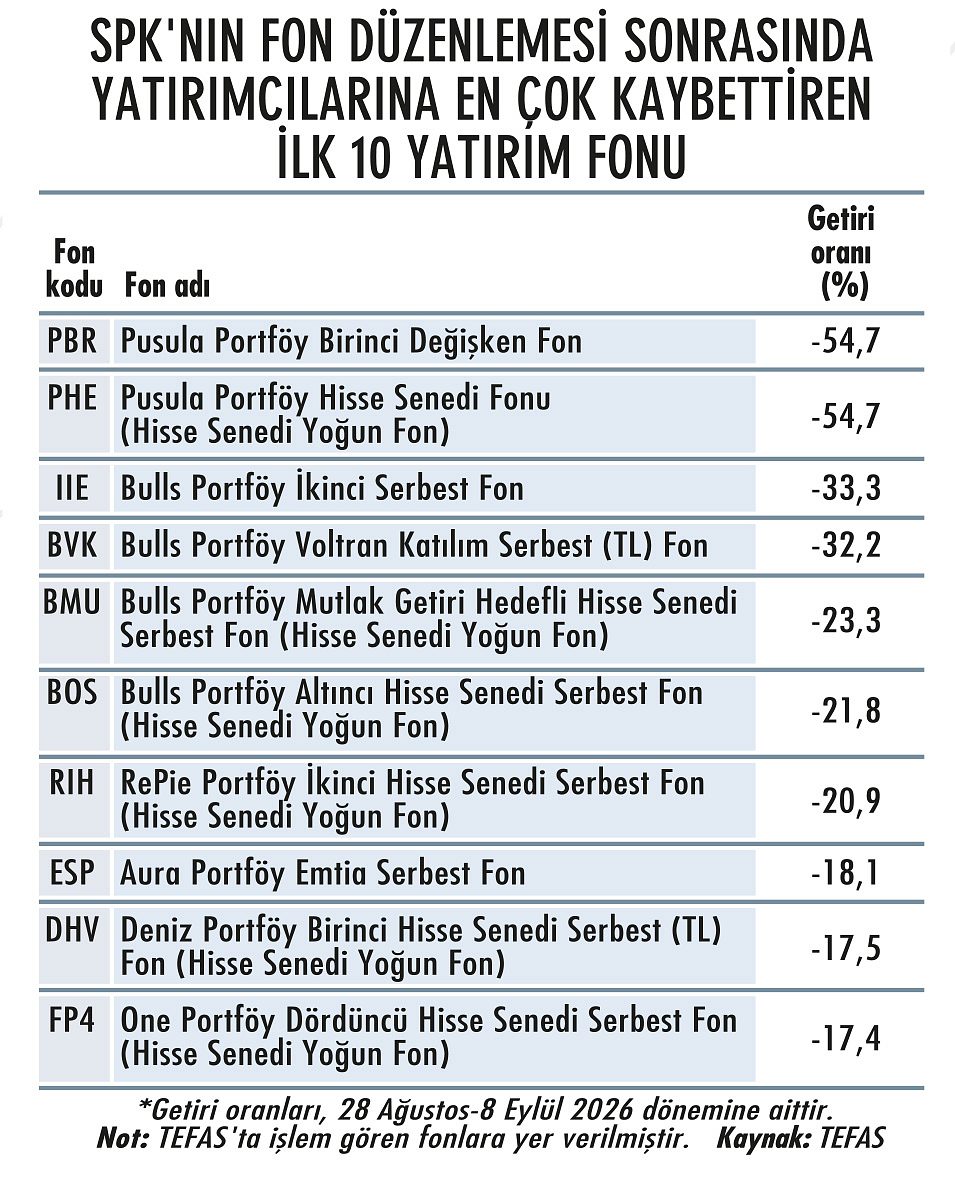
İşte bu kritik uyarıların ardından Sermaye Piyasası Kurulu’ndan (SPK) arka arkaya oldukça önemli kararlar ve düzenlemeler geldi. SPK; ilk olarak serbest fonlar başta olmak üzere ‘Yatırım Fonlarına İlişkin Rehber’i 28 Ağustos tarihli Kurul kararıyla baştan aşağı güncelledi. Düzenlemeler; yatırımcıların korunmasından portföy yönetim şirketlerinin (PYŞ) organizasyon yapısına, risk takibinden serbest fonların yatırım sınırlarına kadar oldukça geniş bir alanı kapsıyor.
88 sayfalık ‘Yatırım Fonlarına İlişkin Rehber’in tamamına SPK’nın web sitesinden ulaşabilirsiniz. SPK’nın PYŞ’lere ve yatırım fonlarına yönelik yapısal düzenlemeleri; sermaye piyasalarının kurumsallaşması, derinleşmesi, daha şeffaf ve öngörülebilir bir yapıya kavuşması adına atılmış oldukça kritik bir adım olarak değerlendiriliyor.
Serbest fonlara sert fren
Yeni düzenlemenin en dikkat çekici bölümlerinden biri ise serbest fonların hisse senetlerinde yaratabileceği yoğunlaşma riskine getirilen sınırlar oldu. Yeni kurallarla birlikte serbest fonların yalnızca bir şirkete ne kadar yatırım yapabileceği değil; şirketin borsada dolaşımda bulunan hisselerinin ne kadarını satın alabileceği de halka açıklık oranına göre sınırlandırıldı.
Buna göre; fiili dolaşım oranı yüzde 25’in altında olan şirketlerde serbest fon, dolaşımdaki payların en fazla yüzde 8’ine, fiili dolaşım oranı yüzde 25 ile yüzde 50 arasında olan şirketlerde yüzde 6’sına, fiili dolaşım oranı yüzde 50 ile yüzde 75 arasında olan şirketlerde yüzde 4’üne, fiili dolaşım oranı yüzde 75’in üzerinde olan şirketlerde yüzde 2’sine yatırım yapabilecek.
Düzenleme, bir serbest fonun tek bir şirkette aşırı ağırlık oluşturmasının yanı sıra birden fazla fonun aynı hisseye yönelerek piyasadaki fiili dolaşımın önemli bölümünü kontrol etmesinin de önüne geçmeyi amaçlayan bir çerçeve oluşturuyor.
Yüzde 70'i Tefas'ta işlem görmüyor
Serbest fonlar, nitelikli yatırımcılara yönelik olmaları ve geleneksel fonlardan daha geniş yatırım esnekliği sunmaları nedeniyle sektörün önemli bir bölümünü oluşturuyor. Neo Portföy Kurumsal Satış ve Pazarlamadan Sorumlu Genel Müdür Yardımcısı Çiğdem Nalbantoğlu’nun verdiği bilgilere göre; 29 Ağustos itibarıyla bakiyesi bulunan fonlar üzerinden yapılan sınıflandırmada 1.273 serbest fon var. Bunların 383’ü TEFAS’ta işlem görürken, 890’ı platform dışında yer alıyor. Dolayısıyla bakiyesi bulunan serbest fonların yaklaşık yüzde 70’i ortak dağıtım platformunda işlem görmüyor.
SPK’nın yeni rehberine göre; TEFAS’ta işlem görmeyen ve unvanında ‘özel’ ibaresi bulunmayan serbest fonların yatırımcı sayısı, bir ay içinde 15 gün veya daha uzun süreyle 50 veya altında kalırsa; fonun TEFAS’a açılması, özel fona dönüştürülmesi, başka bir fonla birleştirilmesi ya da tasfiye edilmesi seçeneklerinden biri gündeme gelecek. Mevcut fonlara yönelik kontroller 31 Aralık 2026’dan itibaren başlayacak.
Bu uygulamanın, yeterli yatırımcı tabanına ulaşamamış fonların mevcut yapılarıyla devam edip etmemelerinin yeniden değerlendirilmesini sağlayacağı analizini yapan Çiğdem Nalbantoğlu, “Ancak burada başarı ölçütü yalnızca fon sayısındaki düşüş olmamalı. Esas sonuç; yatırımcıya sunulan ürünlerin daha nitelikli, yönetilebilir ve sürdürülebilir hale gelmesi olmalı” diyor.
“Kalıcı bir ürün yapısı”
Serbest fonların sektördeki ağırlığı, bu değerlendirmeyi önemli kılıyor. Karşılaştırılabilir fon evreni içinde 2023 sonunda yaklaşık yüzde 63,5 olan serbest fonların payının Ağustos 2026 sonunda yüzde 65-66 bandında bulunduğunu söyleyen Çiğdem Nalbantoğlu’na göre; bu oranlar, serbest fonların Türkiye’de geçici bir eğilimden çok kalıcı bir ürün yapısına dönüştüğünü gösteriyor. Çiğdem Nalbantoğlu, şöyle devam ediyor:
“Türkiye’de bakiyesi bulunan serbest fonların 512’si döviz, 45’i para piyasası fonu (PPF) niteliğinde. Toplam 557 fondan oluşan bu iki grup, serbest fonların sayıca yaklaşık yüzde 44’ünü oluştururken, 4,38 trilyon TL ile toplam serbest fon büyüklüğünün yaklaşık yüzde 68’ini taşıyor. Buna karşılık farklı hisse senedi stratejileri uygulayan 289 hisse yoğun serbest fonun büyüklüğü yaklaşık 586 milyar TL, toplam içindeki payı ise yaklaşık yüzde 9. Bu veriler, Türkiye’deki temel konunun yüksek riskli alternatif stratejilerin yaygınlaşmasından ibaret olmadığını gösteriyor. Döviz ve PPF gibi daha geleneksel nitelikteki yatırım alanlarının neden bu kadar yoğun biçimde serbest fon çatısı altında yapılandığı da ayrıca değerlendirilmeli.”
“Sistematik risk oluşmuştu”
“Likiditesi çok düşük ve fiyatı aşırı yüksek hisse senetlerine yoğunlaşan bazı serbest fonlar dış kaynak kullanımını da bazı PPF’lerden sağlayınca sistemik risk oluşmuştu” diyen İnveo Portföy Fon Yönetim Müdürü Eral Karayazıcı’ya göre; SPK, bu düzenlemeyle hem bu riski hem de MSCI riskini bertaraf etmeyi amaçlıyor.
Regülasyon değişikliğinin genel bir çalkantıya neden olmaması için SPK’nın çok doğru bir hamleyle kriter bazında yeni limitlere uyum için geçiş takvimi belirlediğini kaydeden Eral Karayazıcı, özellikle yıl sonuna kadar olan evrenin önemine dikkat çekerken bu parkur geride kaldıktan sonra sistemik riskin önemli ölçüde ortadan kalktığının söylenebileceğini belirtiyor. Karayazıcı’ya göre; geçiş süreci tamamlandıktan sonra çok daha sağlıklı, riskleri törpülenmiş bir fon pazarı söz konusu olacak.
Öne çıkacak kriterler
Serbest fonlar açısından bir diğer önemli değişiklik de fon portföyündeki yoğunlaşmaya ilişkin. Yeni düzenlemeye göre, fon portföy değerinin yüzde 5’inden fazlasını oluşturan sermaye piyasası araçlarının toplam değeri, fon portföy değerinin yüzde 20’sini aşamayacak.
Aynı yöneticinin veya üst yönetiminin hakimiyetindeki ihraççıların sermaye piyasası araçlarında yapılabilecek toplam yatırım da fon portföy değerinin yüzde 20’siyle sınırlandırılıyor. “Portföyde yüzde 5’i aşan araçların toplamına yüzde 20 sınırı gelmesi ve tek bir hissedeki pozisyonun fiili dolaşıma bağlanması, dar dolaşımlı hisselerde yoğunlaşarak yüksek getiri üreten stratejiyi fiilen sonlandırıyor” diyen Anadolu Yatırım Araştırma Servisi’ne göre; likidite primi ve dar dolaşım hikâyesi yerine makro pozisyonlama, sektör ve gerçek hisse seçimi öne çıkacak.
Portföy tercihleri nasıl etkilenir?
Repo, borsa dışı ters repo, vaad işlemlerinin toplamına yüzde 20 sınırı gelmesinin ve teminatta ortaklık payı olarak yalnızca BİST-30 hisselerinin kullanılabilecek olmasının kaldıraçlı stratejilerin hareket alanını daralttığına işaret eden ve portföy tercihlerinde net bir yön değişimi bekleyen Anadolu Yatırım uzmanları, değerlendirmelerine şöyle devam ediyor:
“Kazanan taraf, kamu borçlanma araçları fonları ve genel olarak DİBS ile kira sertifikaları. Hem PPF’lerde talep yaratılıyor hem de ters repo teminatlarının en az üçte ikisinin kamu kâğıdı ve BİST-30 hisselerinden oluşması şartı geliyor. Hisse tarafında BİST-30 payları yoğunlaşma sınırlarının dışında tutulduğu için fonların hisse tercihi mekanik olarak büyük ölçekli ve likit şirketlere kayacak. Bu, hisse yoğun fonlarda BİST-30 dışı ağırlığın azalması anlamına geliyor. Unvanında ‘Endeks’ bulunan fonlar ile borsa yatırım fonlarının istisna kapsamında olması da pasif ürünlerin göreli cazibesini artırabilir.”
Spekülatif fiyatlama riski azalır mı?
“Serbest fon portföylerindeki yoğunlaşma ve pozisyon kısıtlamalarında BİST-30 paylarının farklı bir konumda değerlendirilmesi, kurumsal sermayenin likiditesi ve piyasa derinliği yüksek şirketlere yönelmesini destekleyebilir” diyen GCM Yatırım Araştırma Müdürü Kudret Ayyıldır; düzenleme sonrasında düşük fiili dolaşıma sahip ve daha sığ hisselerde fon kaynaklı spekülatif fiyatlama riskinin azalmasını, buna karşılık ana endeks şirketlerinin kurumsal yatırımcılar açısından daha fazla öne çıkmasını bekliyor.
Kudret Ayyıldır, bu geçiş sürecinin kısa vadede özellikle yan tahtalarda fiyatlama baskısı yaratabileceğine ancak orta-uzun vadede sermayenin daha likit ve şeffaf şirketlerde yoğunlaşmasının hisse değerlemelerinin temel finansal göstergelerle daha sağlıklı şekilde ilişkilendirilmesine katkı sağlayabileceğine dikkat çekiyor.
Güçlü finansal yapı hedefleniyor
SPK’nın yeni düzenlemesiyle PYŞ’lerin asgari başlangıç sermayesi, sahip oldukları faaliyet yetkilerine göre 250 milyon TL ile 500 milyon TL arasında belirlendi. Düzenlemeyle SPK, özellikle serbest fonların yönetiminde daha yüksek risk üstlenen ve daha büyük portföyleri yöneten şirketlerin finansal yapısının güçlü olmasını amaçlıyor.
Yeni sermaye şartı, serbest fon ağırlığı yüksek PYŞ’lere getirilen ilave sermaye artırımı yükümlülüğünden de ayrı uygulanacak. Serbest fonların şirketin yönettiği aylık ortalama kolektif portföyün yüzde 50’sinden fazlasını oluşturması halinde, ilgili PYŞ’nin çıkarılmış sermayesini ayrıca yüzde 10 oranında nakit artırması gerekecek.
PYŞ ve fon sayısı azalacak mı?
Anadolu Yatırım uzmanlarına göre; bu şartlar özellikle küçük ölçekli ve butik yapılar için ciddi bir yük anlamına geliyor. Uyum süreleri 2029’a ve 2031’e kadar uzadığı için etkinin kademeli olmasını bekleyen Anadolu Yatırım uzmanları, sektörün büyüklüğü artmaya devam ederken, aktör sayısı ile ürün çeşitliliğinde sadeleşme görülebileceği kanaatinde.
İnveo Portföy Fon Yönetim Müdürü Eral Karayazıcı da sermaye şartındaki belirgin artış nedeniyle PYŞ sayısında yüzde 20-25 kadar azalma görülmesinin muhtemel olduğu görüşünde. Orta vadede fon sayısının da ağırlık özel fonlar olmak üzere kayda değer ölçüde azalacağını tahmin eden Karayazıcı, serbest fonların ise yoğunlaşmanın azaldığı, varlık likiditesinin arttığı ve risklerin görece düştüğü bir yapıya kavuşacağını öngörüyor.
Rasyonel ve öngörülebilir bir piyasa
Kuveyt Türk Yatırım Araştırma Direktörü Dr. Kutay Gözgör, PYŞ’lerin sermaye yeterliliklerinin güçlendirilmesinin piyasadaki olası sistemik riskleri azaltırken genel fon yönetim kalitesini ve sektör içi rekabeti yukarı taşıyacağını kaydediyor. “Orta ve uzun vadede bu durum, yerli kurumsal yatırımcı tabanının istikrarlı şekilde büyümesini ve nitelikli fonların BİST’e daha kalıcı, uzun vadeli likidite sağlamasını beraberinde getirecektir” diyen Gözgör’e göre; özellikle kurumsal yatırımcı payının ve fon büyüklüklerinin artması, BİST-30 hisseleri başta olmak üzere derinliği yüksek şirketlerdeki fiyat oynaklığını azaltacak, çok daha rasyonel ve küresel standartlarda öngörülebilir bir piyasa yapısının oluşmasına zemin hazırlayacak. Kutay Gözgör, mevzuata uyum sürecinde orta vadede BİST-30 hisselerine yönelişin de artabileceğini belirtiyor.
Fiili dolaşım ve pay sahipliği düzenlemeleri
SPK’nın 8 Eylül tarihli 2026/57 sayılı bülteninde yayımlanan kararlarla ise borsada işlem gören şirketlerde pay ve oy haklarına ilişkin bildirimlerin kapsamı yeniden belirlenirken, şirketlerin fiili dolaşımdaki pay oranlarının hesaplanmasına ilişkin değişiklikler yapıldı. Kararların tamamına yine SPK’nın web sitesi üzerinden ulaşılabilir. Öne çıkan noktalara göre; 11 Eylül’den itibaren pay ve oy hakkı değişikliklerinde bildirim eşiği yüzde 5’ten yüzde 3’e indirilecek; şirket sermayesinde doğrudan yüzde 3 veya daha fazla paya ya da oy hakkına sahip gerçek ve tüzel kişiler Merkezi Kayıt Kuruluşu’nun (MKK) yayımladığı tablolarda gösterilecek.
SPK’nın ikinci ilke kararıyla ise fiili dolaşımdaki pay, BİST Pay Piyasası’nda işlem gören şirketlerin halka açıklık oranlarını gösteren bir kavram olacak. Fiili dolaşımdaki pay adedinin MKK’nın izleyebildiği toplam pay adedine bölünmesiyle fiili dolaşımdaki pay oranı bulunacak, bu veriler MKK tarafından günlük hesaplanarak kamuya duyurulacak.
Yabancı yatırımcı algısını destekleyebilir
Uzmanlara göre; bu düzenlemelerle şirketlerin gerçek halka açıklık oranlarının daha sağlıklı belirlenmesi, pay sahipliği yapısının daha şeffaf hale getirilmesi ve uluslararası endeks hesaplamalarına ilişkin soru işaretlerinin giderilmesi amaçlanıyor. Düzenlemenin piyasanın geneli açısından şeffaflığı ve yabancı yatırımcı algısını desteklemesi beklenirken, fiili dolaşım oranı aşağı yönlü güncellenebilecek şirketler özelinde kısa vadeli fiyat hareketleri de takip edilecek.
Tera, Pusula’yı alacak
Portföy yönetim şirketleri tarafında fon düzenlemesi sonrası ilk dikkat çekici gelişme, Pusula Portföy’de yaşandı. Pusula Finans Holding payları ile holdingin hissedarı olduğu Pusula Portföy, Pusula Yatırım ve Katılım Evim Tasarruf Finansman başta olmak üzere, Pusula Finans Holding ve hissedarlarının bağlı şirketlerinden oluşan iktisadi bütünlükteki payların Tera Grubu şirketleri tarafından devralınmasına yönelik olarak mevcut pay sahipleriyle görüşmelere başlandığı 9 Eylül’de KAP’ta açıklandı.
Anadolu Yatırım Araştırma Servisi
“Sığ işlem yapısına sahip hisselerin fon eliyle taşınabildiği dönem kapanıyor”
“Getiriler daha gerçekçi olacaka” Fon endüstrisinin son üç yılda dar dolaşımlı hisseler üzerinden ürettiği yapay likidite ve fiyat oluşumunu kırmak; pozisyon-dolaşım, fon sayısı-personel ve risk-sermaye arasında zorunlu bağlar kurmak adına adımlar atıldı. Düzenleme, sektör için bir daralma değil; bir olgunlaşma eşiği. Piyasa şeffaflığı ve fiyat oluşumu açısından en somut sonuç; dar fiili dolaşımlı hisselerde fiyatın kim tarafından belirlendiğinin görünür hale gelmesi olacak. Yatırımcı açısından ana kazanım ise fon getirisi ile fonun gerçekten paraya çevrilebilir değeri arasındaki farkın kapanması. Yeni yapıda getiriler daha gerçekçi olacak.
“BİST-30’a giriş önemli hale geliyor” Yeni regülasyonun orta vadede ilk ve en dikkat çekici sonucu, BİST-30 üyeliğinin ekonomik değerinin artması. Yoğunlaşma sınırlarının BİST-30 dışında tutulması, teminat düzenlemesinde de yalnızca BİST-30 hisselerinin kabul edilmesiyle birleştiğinde, endekse giriş-çıkış kararları artık sadece endeks fonları için değil, tüm serbest fon evreni için önemli hale geliyor. Bu, endeks dönem revizyonlarının piyasa üzerindeki etkisini artıracak yapısal bir değişiklik. İkinci başlık olarak MSCI’dan kasım ayında gelecek olumlu bir sinyal, mevcut değerleme iskontosunun kapanmasına alan açabilir. Üçüncü konu ise halka arz tarafı. Dar fiili dolaşımla borsaya gelmenin cazibesi azalacak. Çünkü düşük dolaşım, artık fon talebine erişimi doğrudan sınırlıyor.
“Piyasa derinliğinin artmasını bekliyoruz” Uzun vadede beklentimiz, fiyat oluşumunun temellere yaklaşması ve piyasa derinliğinin artması yönünde. Bilanço desteği olmayan, sığ işlem yapısına sahip hisselerin fon eliyle taşınabildiği dönem kapanıyor. Bu, yabancı kurumsal yatırımcı açısından BİST’in yatırım yapılabilirliğini artıracak bir gelişme.
Diğer Yazıları
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.