
Vergi teorisinde ve buna bağlı olarak vergi uygulamasında “Vergi harcamaları” diye bilinen bir kavram var. Bu kavram; özel vergi muafiyetleri, istisnalar, kesintiler, tercihli vergi oranları, vergi farklılaştırmaları, vergi ertelemeleri, tahsil edilen vergilerin iadesi gibi ifadeleri karşılamaya yöneliktir. Bir başka ifade ile vazgeçilen vergileri açıklar.
Vergi harcamalarına ilişkin olarak çeşitli ülke ve uluslararası kuruluşların da tanımlamaları var. Örneğin;
- OECD, standart vergi gelirlerinden sapmaya neden olan uygulamalar,
- IMF, mevzuatlardaki seçici hükümlerden kaynaklı vazgeçilen gelirler,
- Dünya Bankası, karşılaştırma ve normlar dışında kalan uygulamalar,
- ABD Vergi Komitesi, normal yapıdan sapmalar,
- Kanada, karşılaştırma sisteminden sapmalar,
- Avustralya, var olan karşılaştırmalı sistemin dışına çıkma,
şeklinde tanımlanıyor. Türk bütçe sisteminde de “devletlerin gelir toplamını azaltan, standart vergi sisteminden ayrılan ayrıcalıklar veya istisna ve muafiyetler” olarak ifade ediliyor.
Ancak vergi harcamalarının dünyadaki uygulaması çok daha eskilere dayanıyor. Örneğin; Almanya 1959 yılında, ABD 1968 yılında, İngiltere ve İspanya 1979 yılında, Fransa 1980 yılında, Hollanda ve Kanada 1997 yılında vergi harcamalarının tahminine başlıyor.
 Türkiye, vergi harcamaları kavramıyla 2000’li yılların başında 5018 sayılı Kamu Mali Yönetim ve Kontrol Kanunu ile 2006 yılında tanışıyor. Yani vergi harcamaları ile ortaya çıkan vergi kayıpları 2006 yılından beri tahmin ve ilan ediliyor.
Türkiye uygulamasında vergi harcamaları; gelir vergisi kanunu, kurumlar vergisi kanunu, katma değer vergisi kanunu, özel tüketim vergisi kanunu, diğer kanunlar şeklinde 5 alt başlık halinde açıklanıyor. Her yıl için de ilgili bütçe yılı ve izleyen 2 yıl tablolara yansıtılıyor.
2006 yılında vergi harcamaları kapsamında vergi kanunları içerisinde toplam 72 madde yer almış. Yani çeşitli vergi kanunlarında vergi harcaması kapsamında 72 düzenlemeye yer verilmiş. Bu düzenleme sayısı 2013 yılına kadar en fazla 106 olmuş. Ancak 2014 yılında toplam 121 madde vergi harcaması kapsamına alınmış ve 2016 yılında da 132’ye çıkmış. Fakat 2017 sonrası ve özellikle Cumhurbaşkanlığı Hükümet sistemiyle beraber vergi harcaması şeklindeki vergi istisna ve muafiyetleri 4-5 kat artarak 673’e kadar yükselmiş. Artık son yıllarda da bu sayı 700’ü aşkın hale gelmiş.
Ana vergi kanunlarında 700’ü aşkın düzenleme sayısı çok fazla. Vergi istisna ve muafiyetleri artık istisna olmak dışında genel kabul görür hale gelmiş durumda. Dolayısıyla öncelikle vergi kanunlarında yapılan vergi harcamaları ile ilgili düzenleme sayısı çok dikkat çekici.
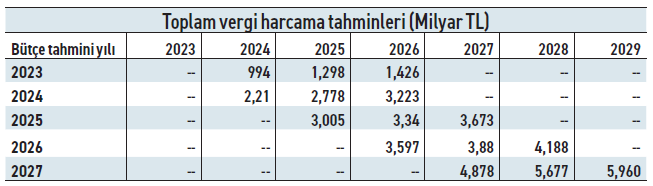
Dikkat çeken bir diğer konu da bütçe kanunu ekinde yer alan vergi harcamaları listesinin yıllar itibariyle çok farklılıklar göstermesi. Örneğin; 2023 yılı bütçe kanunu ekinde 2025 yılına ait vergi harcamaları tahmini 1 trilyon 426 milyar lira olarak öngörülmüş iken; 2024 yılı bütçe kanunu ekinde 2025 yılına ait vergi harcamaları tahmini 2 trilyon 778 milyar liraya çıkarılmış. 2025 yılının vergi harcamaları da kendi yılı bütçe kanunu ekinde 3 trilyon 5 milyar lira olarak öngörülmüş. Yani 2025 yılı tahmini arka arkaya 3 yılda çok farklı tahmin edilmiş. Bu, ya frensiz ve hesapsız bir vergi harcaması hovardalığı ya da sağlıksız tahmin anlamına geliyor.
Gelelim işin fiskal boyutuna…
2027-2029 Orta Vadeli Programındaki merkezi yönetim bütçesi vergi gelirleriyle 2025, 2026 ve 2027 yılları bütçe kanunları ekinde yer alan vergi harcamaları karşılaştırıldığında çok ciddi vergi erozyonunun olduğu, adeta bir kanamanın yaşandığı görülüyor. Şöyle ki; son üç yılda vergi gelirlerinin dörtte birinden vergi harcaması olarak vazgeçildiği anlaşılıyor. Bu tablonun sürdürülmesi mümkün değil?...
Aşağıdaki tablo, Hazine ve Maliye Bakanı Mehmet Şimşek dönemine ait bütçe kanunları B cetveli ekinde yer alan vergi harcamaları şeklindeki istisna, muafiyet ve indirimlerin rakamsal boyutunu gösteriyor. Ne garip bir durumdur ki bir yandan vergi denetimlerine sığınılarak ya da vergide gönüllü uyum gibi yumuşatıcılar kullanılarak vergi gelirleri artırılmak isteniyor. Bu arada özellikle 2027 yılında seçim ile ilgili harcamalar için kaynak aranacağına kesin gözüyle bakılıyor. Yine fon faciasının nasıl atlatılacağı konusu da yeni bir kaynak ihtiyacını ortaya koyuyor.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.