
Enflasyon dinamiklerinin analizinde yurt içi üretici fiyat endeksi (Yİ-ÜFE) ile tüketici fiyat endeksi (TÜFE) arasındaki ilişki, fiyat oluşum süreçlerinin niteliğini anlamak açısından önemli bir gösterge sunmaktadır. Türkiye ekonomisinde 2026 yılının Şubat–Ekim döneminde gözlemlenen ÜFE–TÜFE makasının yön değiştiren yapısı, enflasyonun tek boyutlu bir süreç olmaktan uzak olduğunu ve çoklu dinamikler altında şekillendiğini göstermektedir.
Bu çalışmanın amacı, söz konusu makas hareketlerinden hareketle enflasyonun talep, maliyet ve bölüşüm boyutlarını birlikte değerlendirmek; sıkı para politikasının fiyat istikrarı üzerindeki etkilerini ve bu politikanın üretim ile gelir dağılımı bakımından ortaya çıkarabileceği maliyetleri sorgulamaktır.
Çalışmada TÜFE ile Yİ-ÜFE’nin aylık değişim oranları karşılaştırılmış; makas, Yİ-ÜFE aylık değişim oranından TÜFE aylık değişim oranının çıkarılmasıyla hesaplanmıştır. Pozitif değer Yİ-ÜFE artışının, negatif değer ise TÜFE artışının daha yüksek olduğunu ifade etmektedir. Bu karşılaştırma, fiyatların üretim ve tüketim aşamalarındaki hareketlerini betimlemeye yardımcı olur; ancak tek başına enflasyonun nedenini, maliyetlerin tüketici fiyatlarına geçişkenliğini veya para politikasının nedensel etkisini ölçmez. Endekslerin kapsadığı mal ve hizmet bileşimi ile ağırlıkları farklıdır. Vergiler, hizmet fiyatları, ithal girdi maliyetleri, dağıtım zinciri, kur ve firmaların fiyatlama davranışları da makası etkileyebilir.
ÜFE ile TÜFE arasındaki farkı, aylık değişim oranları üzerinden değerlendirdiğimizde negatif makas (TÜFE > Yİ-ÜFE), tüketici fiyatlarındaki artışın üretici fiyatlarındaki artışı aştığını; pozitif makas (Yİ-ÜFE > TÜFE) ise üretici fiyatlarındaki artışın tüketici fiyatlarındaki artışın üzerinde olduğunu göstermektedir.
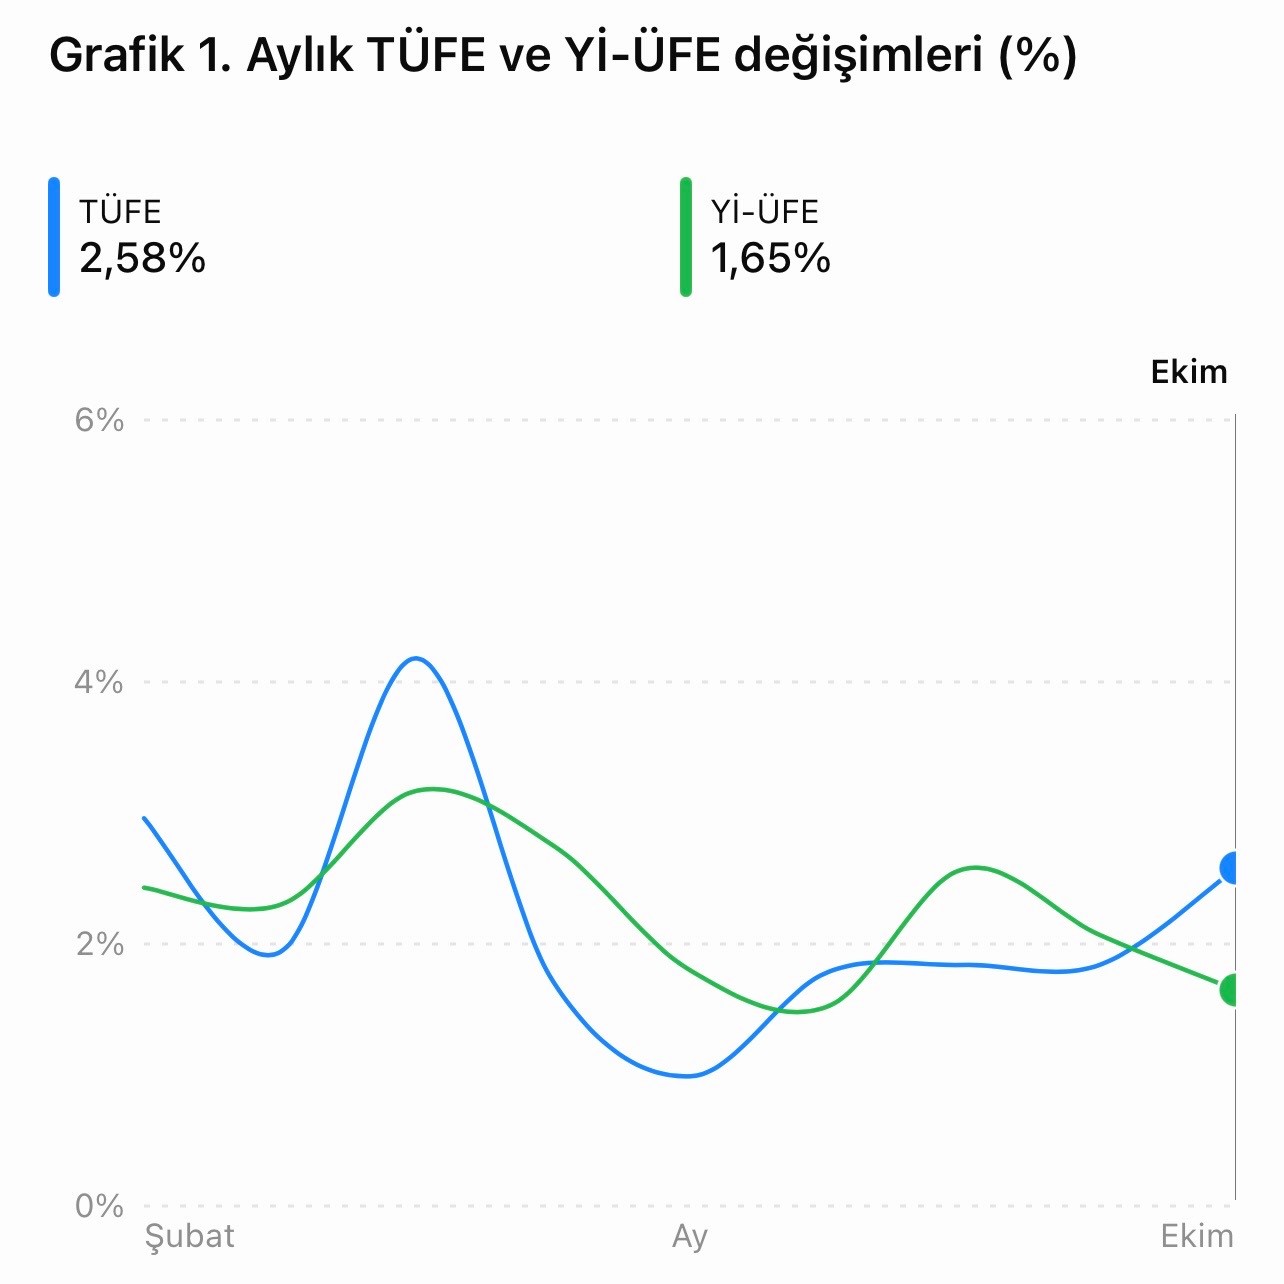 Grafik 1’de görüldüğü üzere, 2026 yılının Şubat–Ekim dönemine ilişkin veriler incelendiğinde, fiyat makasının sürekli yön değiştirdiği görülmektedir.
Şubat ayında TÜFE %2,96, Yİ-ÜFE %2,43 olarak gerçekleşmiştir. Mart ayında TÜFE %1,94’e gerilerken Yİ-ÜFE %2,30 olmuştur. Nisan ayında TÜFE %4,18, Yİ-ÜFE %3,17 olarak gerçekleşmiştir. Mayıs ayında ise TÜFE %1,71’e gerilerken Yİ-ÜFE %2,75’e yükselmiştir. Haziran ayında Yİ-ÜFE %1,80, TÜFE %0,99; Temmuz ayında TÜFE %1,78, Yİ-ÜFE %1,52; Ağustos ayında TÜFE %1,84, Yİ-ÜFE %2,57; Eylül ayında TÜFE %1,84, Yİ-ÜFE %2,07 olarak gerçekleşmiştir. Ekim ayında ise TÜFE %2,58’e yükselirken Yİ-ÜFE %1,65 olmuştur.
Bu dokuz aylık görünümde makasın işaretinin birkaç kez değişmesi, üretici fiyatlarındaki artışın tüketici fiyatlarına her ay aynı yönde ve aynı ölçüde aktarılmadığını göstermektedir. Bununla birlikte, tek başına makasın yön değiştirmesine bakarak firmaların kâr marjlarının arttığını ya da azaldığını söylemek doğru değildir ama bu değişim bir gösterge olarak dikkate alınmalıdır.
ÜFE–TÜFE makası, etkin talep ve maliyet baskısı
ÜFE–TÜFE makasının negatif olması (TÜFE > Yİ-ÜFE), tüketici fiyatlarındaki artışın üretici fiyatlarındaki artışı aştığını göstermektedir. Bu görünüm, tüketici piyasasında fiyatlama davranışlarının ve tüketici fiyatlarına yansıyan diğer maliyet unsurlarının önemini ortaya koymaktadır.
Buna karşılık pozitif makas (Yİ-ÜFE > TÜFE), üretici fiyatlarındaki artışın tüketici fiyatlarına aynı ölçüde yansıtılamadığını göstermektedir. Reel ücretlerdeki erozyon ve kredi koşullarındaki sıkılaşma, hanehalkı tüketimini sınırlamakta; bu durum firmaların maliyet artışlarını fiyatlara yansıtma kapasitesini kısıtlayabilmektedir. Dolayısıyla pozitif makas dönemleri yalnızca maliyet baskısını değil, aynı zamanda etkin talepteki zayıflamayı ve bunun üretim ile bölüşüm ilişkileri üzerindeki etkilerini de düşündürmektedir.
Bununla birlikte, ÜFE–TÜFE makası tek başına talep gücünün veya maliyet geçişkenliğinin kesin ölçüsü değildir. Hizmet fiyatları, vergiler, dağıtım maliyetleri, ithal girdiler ve piyasa yapısı da iki endeks arasındaki farkı etkileyebilmektedir. Bu nedenle makas, diğer ekonomik göstergelerle birlikte değerlendirilmelidir.
Enflasyonun bölüşüm boyutu ve reel gelirler
Enflasyon, yalnızca fiyatlar genel seviyesindeki artış değil, aynı zamanda bölüşüm ilişkilerinin yeniden şekillendiği bir süreçtir. Üretici fiyatlarındaki artışın tüketici fiyatlarına aktarılamadığı koşullarda firmaların kâr marjları üzerinde baskı oluşabilir. Diğer taraftan tüketici fiyatlarının ücretlerden daha hızlı artması, hanehalkının reel satın alma gücünü aşındırır.
Bu süreçte tüketim talebindeki daralma üretim ve yatırım kararlarını da etkileyebilir. Dolayısıyla enflasyonla mücadele kapsamında talebin baskılanması, fiyatlar genel seviyesindeki artışı yavaşlatmayı amaçlarken üretim, istihdam ve gelir dağılımı üzerinde yeni sorunlar yaratabilir. ÜFE–TÜFE makasının reel gelirler üzerindeki etkisi, bu nedenle yalnızca fiyat değişimleri üzerinden değil, ücretler, verimlilik, kâr marjları ve istihdam verileriyle birlikte ele alınmalıdır.
FGS artışını minimize etmek için uygulanan sıkı para politikasının bölüşüm etkileri de simetrik değildir. Kredi kullanan hanehalkı ve işletmeler artan finansman maliyetleriyle karşılaşırken, borçlanma ihtiyacı düşük ve faiz geliri elde eden kesimler farklı bir gelir etkisi yaşayabilir. Talep daralmasının satışlara yansıması, özellikle fiyatlama gücü sınırlı işletmelerin üretim, istihdam ve yatırım kararlarını etkileyebilir. Buna karşılık piyasa gücü yüksek işletmeler maliyet artışlarını fiyatlara aktarma konusunda daha geniş bir hareket alanına sahip olabilir. Bu etkilerin yönü ve büyüklüğü, sektörlerin rekabet koşullarına, borçluluk yapısına ve ücret belirleme mekanizmalarına bağlıdır.
Ekim 2026 verileri: Aylık ve yıllık enflasyon arasındaki ayrışma
Ekim 2026 verileri, fiyat makasının analizinde önemli bir gelişmeye işaret etmektedir.
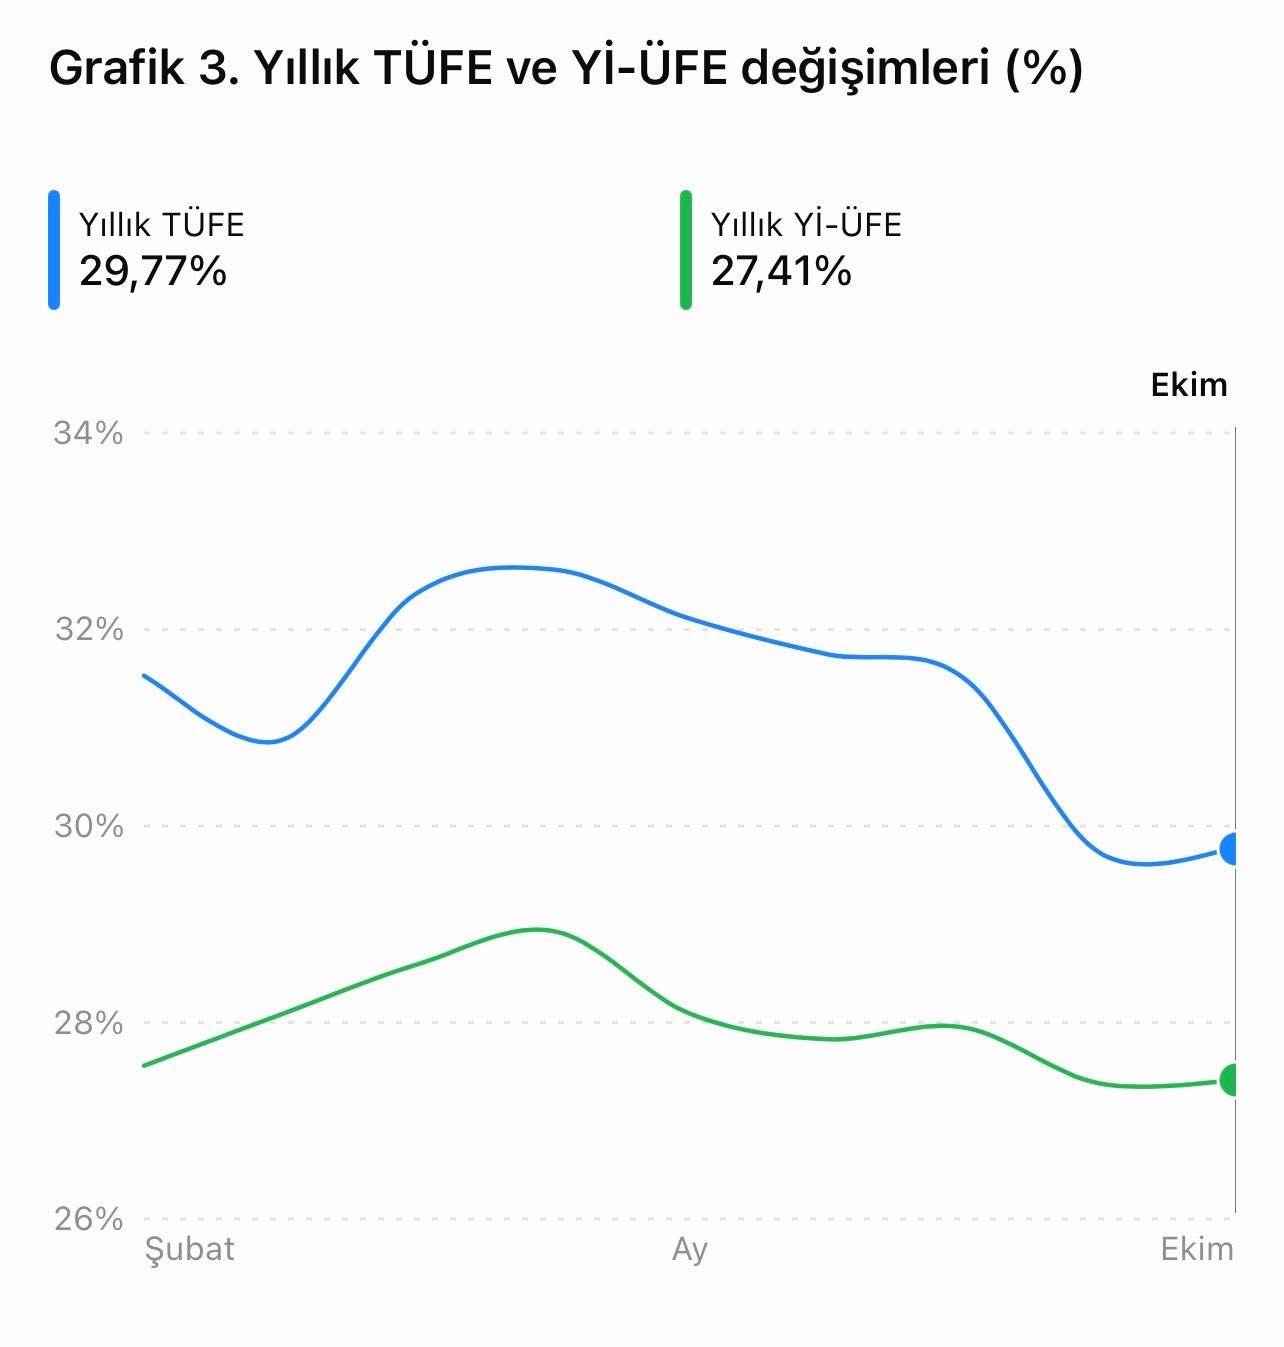
TÜİK’in 3 Kasım 2026 tarihinde yayımladığı verilere göre Ekim ayında TÜFE aylık %2,58, yıllık %29,77; Yİ-ÜFE ise aylık %1,65, yıllık %27,41 artmıştır. Böylece Ekim ayında aylık TÜFE artışı Yİ-ÜFE artışını 0,93 yüzde puan aşarken yıllık TÜFE artışı Yİ-ÜFE artışının 2,36 yüzde puan üzerinde gerçekleşmiştir. Yılbaşından Ekim ayına kadar olan birikimli artış ise TÜFE’de %27,52, Yİ-ÜFE’de %25,41 olmuştur.
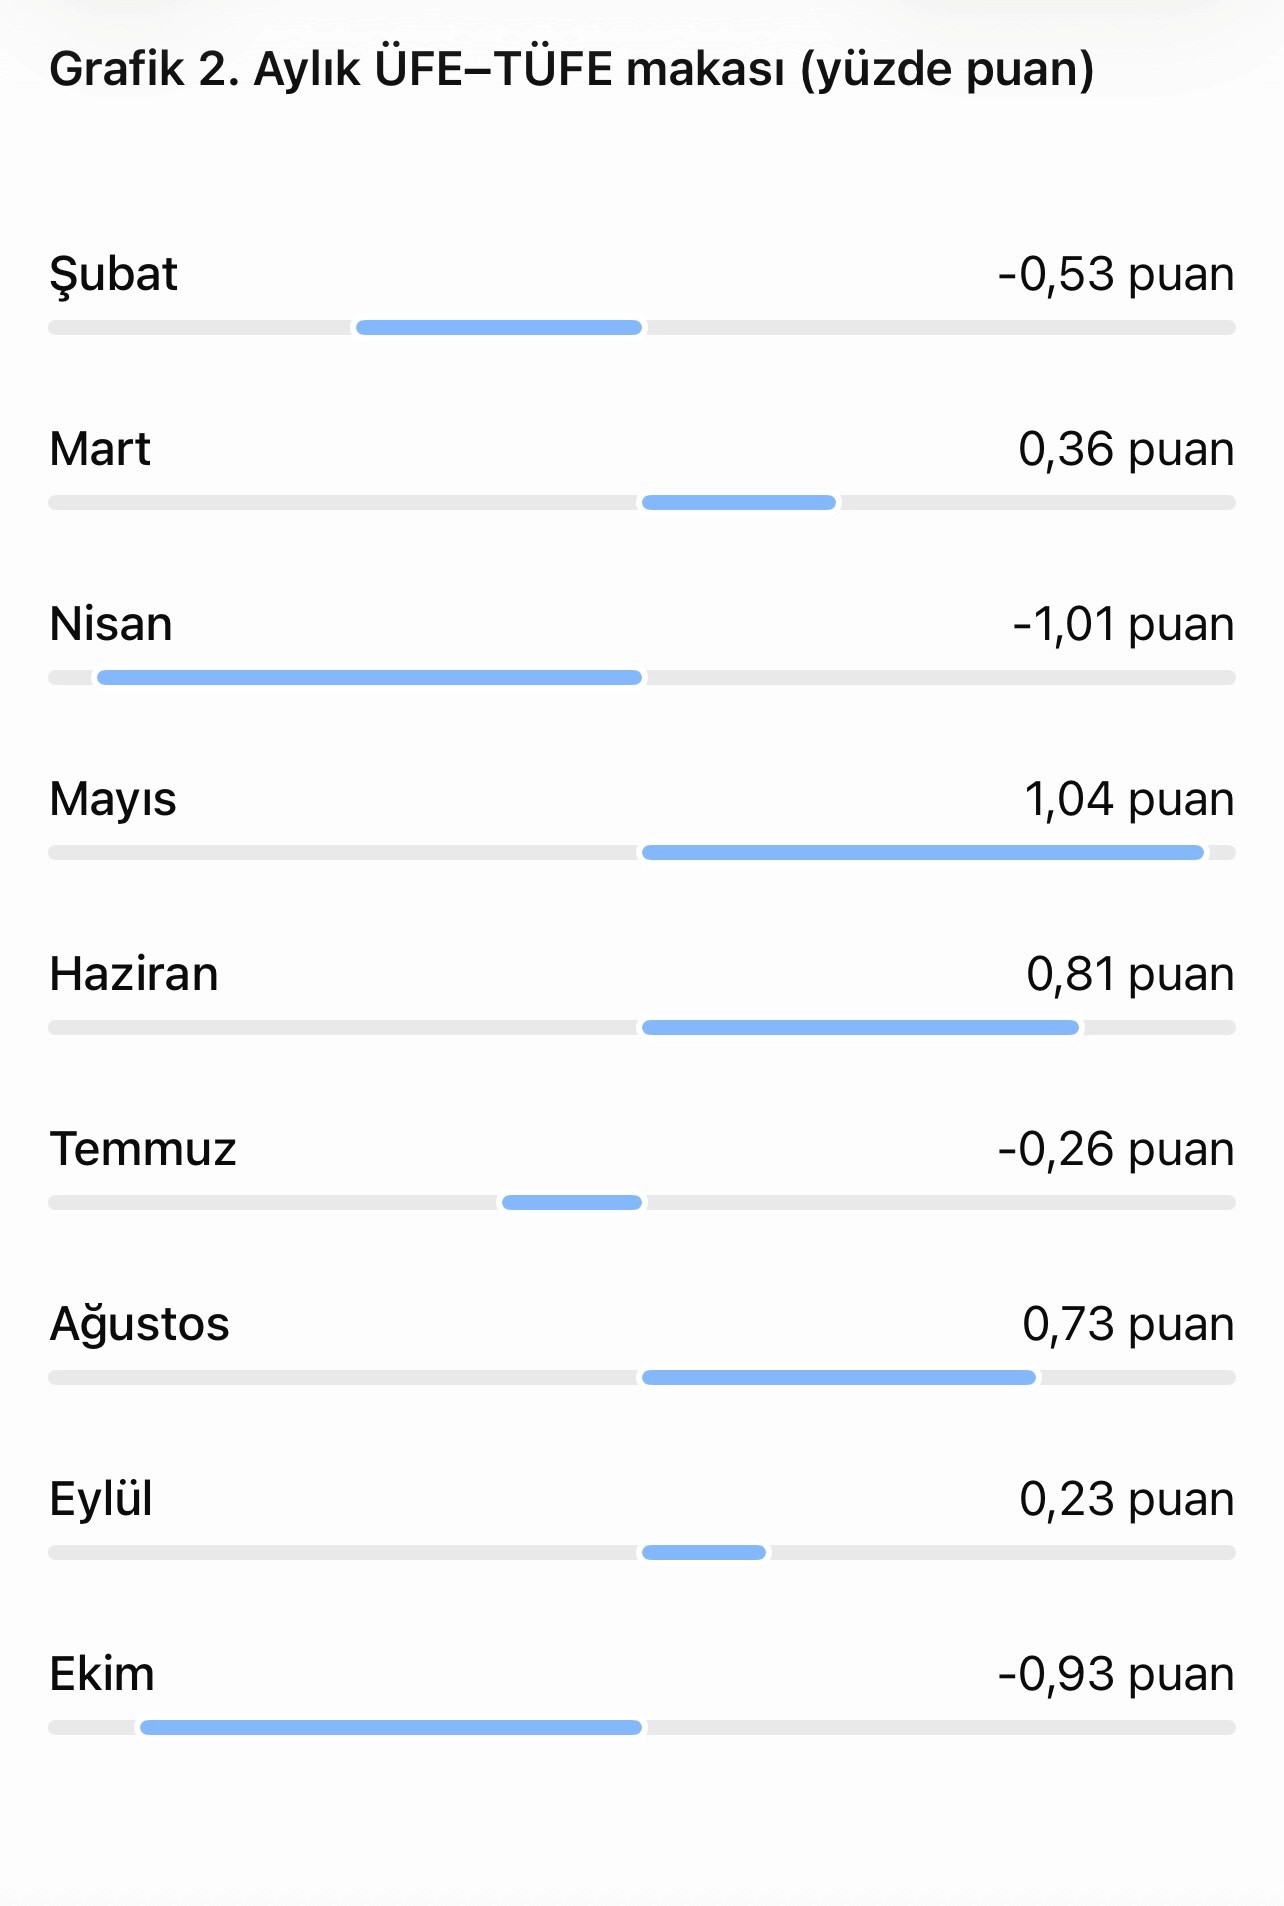 Burada dikkat çekici olan, aylık ve yıllık göstergelerin aynı yönde hareket etmemesidir. Aylık makas Ekim ayında negatif yönde genişlerken yıllık makas tüketici fiyatları lehine yüksek kalmaya devam etmektedir. Bu bulgu, fiyat oluşum mekanizmasının farklı zaman dilimlerinde farklı dinamikler tarafından belirlendiğini göstermektedir.
Başka bir deyişle, üretici fiyatlarındaki aylık artışın yavaşlaması, tüketici fiyatlarındaki birikimli artışın aynı hızla gerilemesini sağlamamaktadır. Fiyatların tüketiciye yansıması, maliyetlerin oluşumu ve aktarımı arasındaki zaman farkı ile piyasa fiyatlama davranışı birlikte değerlendirilmelidir.
Bu nedenle aylık ÜFE–TÜFE makası ile yıllık enflasyon farkını birbirinden ayırmak gerekir. İki göstergenin farklı zaman ufuklarını yansıtması, enflasyonun niteliğine ilişkin daha kapsamlı bir değerlendirme yapılmasını zorunlu kılmaktadır.
Sıkı para politikasının aktarım mekanizması
Parasal sıkılaştırma, politika faizindeki artışın piyasa faizlerine ve kredi koşullarına yansıması yoluyla hanehalkı tüketimini ve firmaların yatırım harcamalarını sınırlamayı hedefler. İç talepteki yavaşlama, firmaların fiyat artırma imkânını daraltarak talep kaynaklı enflasyon baskılarını azaltabilir. Bunun yanında faiz ve beklenti kanalı, döviz kuru ve ithal girdi maliyetleri üzerinden fiyatlama davranışlarını etkileyebilir. Ancak bu kanalların çalışma hızı ve gücü aynı değildir. Kredi koşullarındaki sıkılaşma talep üzerinde görece hızlı etkiler yaratabilirken, üretim maliyetleri, sözleşmeler, ücret ayarlamaları ve geçmiş dönem fiyat artışları nedeniyle tüketici fiyatlarına geçiş daha gecikmeli gerçekleşebilir. Dolayısıyla para politikasının etkisi, yalnızca faiz kararına değil, beklentilere, finansal aktarımın gücüne ve ekonominin arz yapısına da bağlıdır.
 Para politikası ve enflasyonla mücadelenin sınırları
Şubat–Ekim dönemindeki ÜFE–TÜFE hareketleri, enflasyonun yalnızca parasal sıkılaştırmayla kontrol altına alınmasının güçlüğüne işaret etmektedir. Sıkı para politikası kredi ve tüketim talebini sınırlandırarak talep kaynaklı fiyat baskılarını azaltmayı amaçlar. Bununla birlikte enerji ve ara malı maliyetleri, döviz kuru, vergi ayarlamaları, beklentiler ve piyasa yapısından kaynaklanan fiyat artışları aynı ölçüde ve aynı hızda etkilenmeyebilir. Bu nedenle talebin baskılanması, arz ve maliyet kaynaklı enflasyon unsurları giderilmeden kalıcı fiyat istikrarı sağlamayabilir.
Özellikle reel gelirlerin gerilediği, finansmana erişimin zorlaştığı ve üretim maliyetlerinin yüksek olduğu bir ekonomide talebin baskılanması, üretim ve yatırım kararlarını da olumsuz etkileyebilmektedir. Bu nedenle para politikası, üretim kapasitesini, verimliliği, rekabet koşullarını, girdi maliyetlerini ve gelir dağılımını gözeten politikalarla tamamlanmalıdır.
Şubat–Ekim 2026 döneminde ÜFE–TÜFE makasının işaret değiştirmesi, üretici ve tüketici fiyatları arasındaki ilişkinin dönemler itibarıyla farklılaştığını göstermektedir. Ekim ayında aylık TÜFE artışının Yİ-ÜFE artışını aşmasına karşılık, yıllık TÜFE artışının da Yİ-ÜFE’nin üzerinde kalması, aylık hareketler ile birikimli fiyat artışlarının birbirinden ayrılması gerektiğini ortaya koymaktadır. Üretici fiyatlarındaki aylık yavaşlama, geçmiş maliyetlerin, beklentilerin ve fiyatlama davranışlarının etkisiyle tüketici fiyatlarına aynı hızda yansımayabilir.
Bu bulgular, enflasyonun talep ve maliyet unsurlarının yanı sıra kur, beklentiler, piyasa yapısı ve bölüşüm ilişkileri çerçevesinde değerlendirilmesini gerektirmektedir. ÜFE–TÜFE makası bu çok boyutlu sürecin tek başına açıklayıcısı değil, ancak fiyat oluşumunun farklı aşamalarındaki ayrışmayı görünür kılan tamamlayıcı bir göstergedir.
Sıkı para politikası, talep ve beklenti kanalları üzerinden enflasyonla mücadelede önemli bir araçtır. Fiyat hareketlerinin tek başına parasal sıkılaştırmayla açıklanamayacağı unutulmamalıdır. Politikanın başarısı değerlendirilirken enflasyondaki yavaşlamanın yanı sıra üretim, yatırım, istihdam, reel ücretler ve gelir dağılımındaki gelişmeler de dikkate alınmalıdır.
Sonuç olarak, fiyat istikrarı ile ekonomik istikrar birbirinden kopuk hedefler olarak ele alınamaz. Enflasyonun düşürülmesi, üretim kapasitesinin aşınması, yatırımın gerilemesi, istihdam kaybı ve reel gelirlerin kalıcı biçimde zayıflaması pahasına gerçekleşiyorsa, elde edilen sonuç bütüncül bir ekonomik istikrar anlamına gelmez. Kalıcı fiyat istikrarı, talep yönetimini üretim kapasitesini güçlendiren, verimliliği artıran, girdi maliyetlerini azaltan, rekabeti geliştiren ve gelir dağılımını gözeten politikalarla tamamlamayı gerektirir. Aksi durumda enflasyonla mücadele, fiyat baskılarını çözmek yerine uyum maliyetlerini ücretliler, tüketiciler ve üretici kesimler arasında eşitsiz biçimde dağıtan bir sürece dönüşebilir.
Veri kaynağı: Türkiye İstatistik Kurumu (TÜİK), Ekim 2026 Tüketici Fiyat Endeksi (TÜFE) ve Yurt İçi Üretici Fiyat Endeksi (Yİ-ÜFE) haber bültenleri, 3 Kasım 2026. Aylık makas değerleri, metinde verilen aylık değişim oranlarından hesaplanmıştır.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.