
Haldane bunu 2014’te söylemişti ki 2008’in yaraları henüz tam geçmemişti. Fazla finans ve fazla mikro ekonomik düşünmek her zaman işe yaramıyor. Mikroya açıklama düzeyinde çok önem verebiliriz ki ben yöntemsel olarak bu pozisyona yakınım. Ama ülke, hele hele dünya çapında bakarken makro çerçeveye, düzenlemeye ve kurumlara/kurumsal tasarıma öncelik vermek lazım. Bu nedenle sistem küresel sistem olarak yönetilirken, OTC’lerin merkezi biçimde alınıp satılabilmesinden tutalım bankaların sermaye/risk karakteristiklerinin özelliklerine kadar yine merkezi ölçekte belirlenmesi gerekiyor. Aynı yıl De Larosiere de sistemi “yok-sistem” olarak betimlemişti. Yine Haldane’e göre küresel ticaret ve küresel finans aynı dönemlerde artıp azalıyor fakat bu “tarihsel korelasyon” bir yana miktarlar ve oranlar çok farklı: 1980’de global ticaret ve global finans dünya GSYH’sinin ¼’ü iken, 2010’da global finans dünya ticaretinin 9 katına ulaşmıştı. Global finans 2024 itibariyle dünya milli gelirinin yüzde 71’i ve 1980’de ancak yüzde 25’iydi. Öte yandan entegrasyonun olumlu etkileri verilerde pek de bulunamıyor. Dünya ticaretinin gelişimi ve ticarete açıklık olumlu refah etkileri yarattı ve bu etkiler hesaplanabiliyor. Lakin finansal genişleme ve bütünleşme için durum aynı değil. Sistem dinamiği açısından bakılırsa bazı sistemlerin “connectivity” (bağlanabilirlik, bağlantısallık) özelliği şokları massetmelerine yardımcı oluyor. Fakat şoklar fazla büyükse sistemler bazen de şokları genele yayan bir mekanizmaya dönüşüyorlar. İki tarafı da keskin bir kılıç denebilir. Fazla finans reel ekonomiye başlangıçta fayda sağlayabilir ama sonunda bayağı zarar vermesi daha olasıdır.
 Bir başka gösterge küresel finans piyasalarının entegrasyon düzeyiyle alakalı. Gerçekten de dinamik-entegre bir sistem dinamiğinden bahsedebiliyor muyuz? Bu durumda düzenlemenin de sistemik olması gerekecek çünkü sistemler en zayıf halkaları kadar güçlüdür. 1880-1929 arası Feldstein-Horioka katsayısı orta seviyede finansal entegrasyona işaret ediyor. 1929 sonrası 50 yıl finansallaşma kış uykusuna yatıyor. Ancak son 35 yılda her şey değişti ve finansallaşma o kadar ‘tam’ hale geldi ki –2008 sonrası biraz azalsa da- 2008 yılında iç tasarruflarla iç yatırımlar arasındaki korelasyon sıfıra düşmüştü. Yatırımlar tasarruflara göre otonom gibiydi ki bambaşka bir dünyada Kalecki bunu öne sürmüştü. Tamamen dış kaynakla finansman mümkün hale gelmişti. Ancak zamanla varlık fiyatlarında süreklileşen bir co-variation (ortak değişim) artışı yaşandı: Davranışsal finans literatürü hisse senedi piyasasının “random walk” izlemediği, ortalamaya yakınsadığına, trend gösterebildiğine ve co-variation etkisinin son 60 yıldır bono piyasası dahil yaygınlaştığına işaret ediyor.
Dinamik-entegre sistem olarak finansal ağın sermaye yeterliliğiyle ölçülen şoka dayanma gücü ve şok karşısındaki performansını gösteren bir grafiğe bakılabilir. Bir noktaya kadar entegrasyon faydalı; ama sonra? Co-variation olasılık dağılımının kuyruğuna yakın bir bölgede güçleniyor: Tek bir ortak sistemik faktörün getirileri birlikte hareket ettirdiğini görüyoruz. Portföy içi çapraz korelasyonların etkisinden kurtulmak için önlem aldığını sanan Wall Street bu işin firma ve portföy seviyesinde başarılamayacağını 2008’de gördü.
Son 50 yılda finansal sistemin işleyişi değişti. Keynes zamanındaki gibi dış ticareti geliştirmek –korumacılığa geri dönüşü ve dolayısıyla savaşı engellemek- için Bretton Woods kurumlarını tasarlamak, ama finansı ulusal çerçevede tutmak mümkün değil. Sistemik tasarımdaki büyük problem hala “eski fikirlerin” gölgesinde küçük değişikliklerle vakit kaybedilmesi olabilir mi? Oysa en az beş önemli değişiklik var. (i) uluslararası finansal sistemin kendisi de küreselleşti (ii) finansal kumarbazlık yasallaştı (iii) algoritmik ve yüksek frekansta “dark pools” içinde yapılan menkul kıymet alım satımı –kamuya kapalı özel işlem grupları oluştu (iv) bankalar ve bankacılar değişti (v) derecelendirme kuruluşlarının rolü ve önemi farklılaştı. Bir örnek: Her tür Ponzi mümkün ama fark etmek da daha kolay. Cevaplar da aynı türden olmalı.
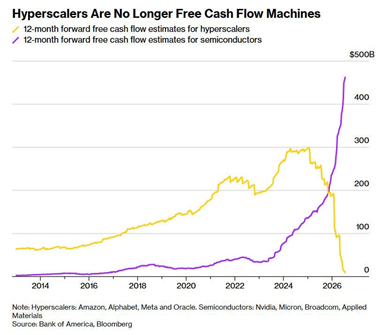
Gelecekte de finansal krizler olacak. Ama hiçbiri bir öncekine benzemeyecek. Yerel mali piyasalardan ulusal ölçeğe çıkıldıkça nasıl ulusal ölçekte kurumsallaşma sağlandıysa, küresel finans dünyasında da küresel ölçekte düzenleyici ve yönetişimi sağlayan kurumlar olmalı. Bu kurumlar “küresel kamu malları” üreten kurumlar olarak görülmeli. BIS yeterli değil. Korumacılığa geri dönmenin ne mümkün ne istenir olduğu kanısındayım. Çin’e bakmak yeter: İçe kapanmak istiyor mu? Hayır, tam tersine. Bu görüş doğruysa globalleşme değişerek sürecek/sürüyor ve eninde sonunda bir «küresel finansal düzenleyici» ve bir küresel «son kredi mercii» oluşacak. Aksi takdirde nakit akışı durmuş yapay zekâ firmalarının –grafikte görünen- aşırı borçlanmasına engel olunamıyor.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.