HABER GİRİŞ 11 Kasım 2026 15:27
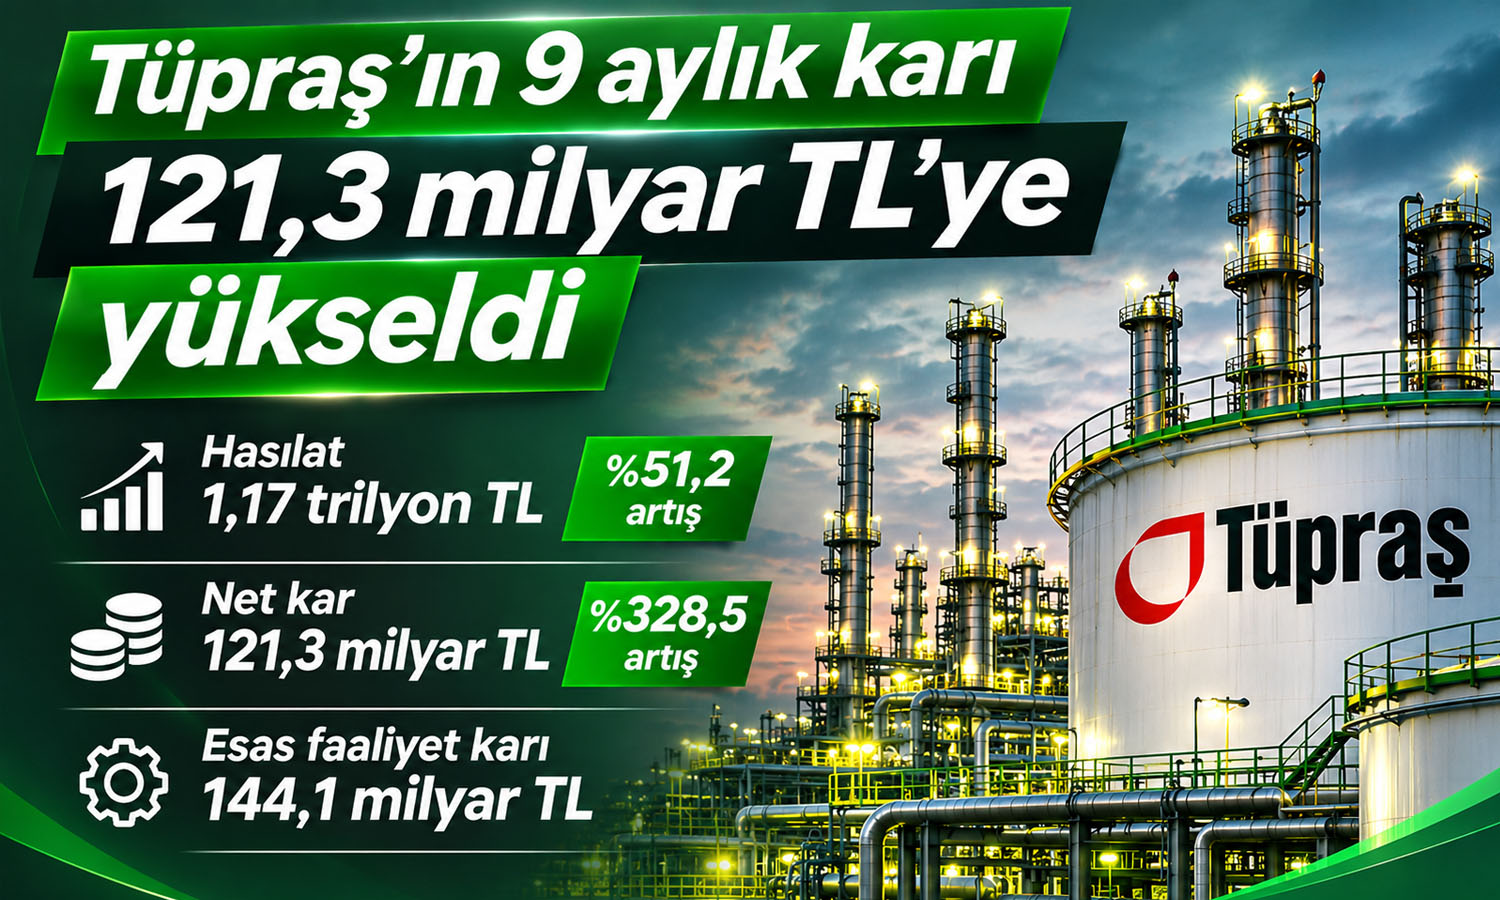
Emre Can AkağaçZiraat Yatırım, Tüpraş’ın (TUPRS) hedef hisse fiyatını 430 TL’den 490 TL’ye yükseltirken AL tavsiyesini korudu. Aracı kurum, şirketin 2026 yılının üçüncü çeyreğinde 474,4 milyar TL satış geliri ve 68,7 milyar TL ana ortaklık paylarına düşen net dönem karı açıkladığını belirtti.
Düşeceğini Düşünüyorum
Yükseleceğini Düşünüyorum
Satış gelirleri geçen yılın aynı dönemine göre yüzde 65,7 artarken, ana ortaklık net dönem karı 15,8 milyar TL’den 68,7 milyar TL’ye yükseldi. Açıklanan net kar, piyasa beklentisi olan 60,5 milyar TL’nin de üzerinde gerçekleşti.
Aracı kurum değerlendirmesine göre satış hacmindeki artış, yüksek petrol fiyatları ve ürün marjlarındaki genişleme finansal sonuçları destekledi. Tüpraş’ın üçüncü çeyrek FAVÖK’ü yıllık yüzde 245,7 artışla 88,7 milyar TL’ye ulaşırken, FAVÖK marjı yüzde 18,7 oldu.
Şirketin net rafineri marjı ise üçüncü çeyrekte varil başına 36,3 dolarla rekor seviyeye yükseldi. Geçen yılın aynı döneminde 9,7 dolar olan marjdaki artışta küresel rafineri kesintileri, Rusya ve Orta Doğu kaynaklı arz sıkışıklığı ve düşük stok seviyeleri etkili oldu. Tüpraş aynı dönemde yüzde 106 kapasite kullanımıyla 7,6 milyon ton üretim gerçekleştirirken, satış hacmini yıllık yüzde 10,3 artışla 8,8 milyon tona çıkardı.
Ziraat Yatırım, güçlü operasyonel performansın ardından Tüpraş’ın 2026 yılı net rafineri marjı beklentisini varil başına 13-15 dolardan 20-22 dolara yükseltti. Şirketin kapasite kullanımı, üretim, satış ve yatırım harcaması beklentilerinde ise değişikliğe gitmedi. Aracı kurum, Tüpraş’ın 2026 yılını 152,5 milyar TL net karla tamamlamasını beklediğini bildirdi.
100.000$ Sanal Para ile Risk Almadan Deneyim Kazanın11 Kasım saat 14.48 itibarıyla TUPRS yüzde 5,8 artışla 350,5 TL’den işlem görüyor. Aylık yüzde 9 gerileyen hissede yıllık yüzde 89 oranında değer artışı gerçekleşti.
https://www.ziraatyatirim.com.tr/documents/category/TUPRS_3C2026_261111.pdf
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.