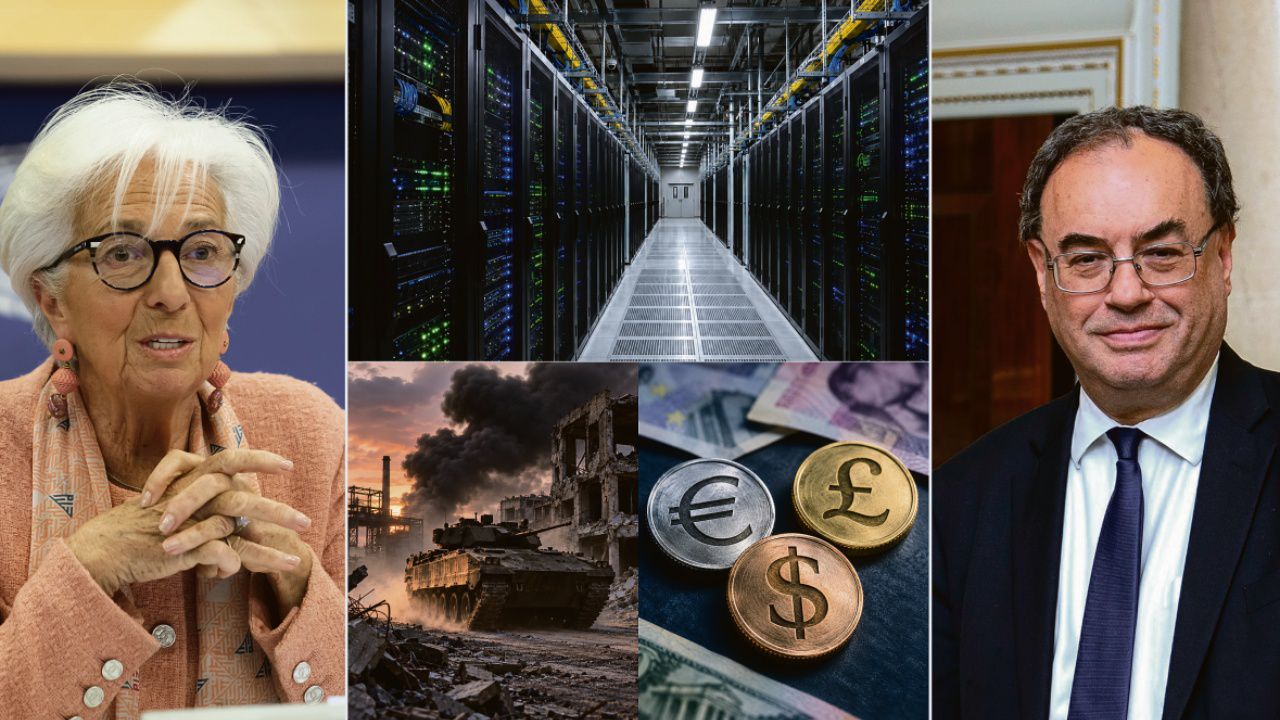
Lagarde: Merkez bankaları devasa talep şokunu gözden kaçırdı” Yapay zekâ sürdürülebilir büyümeye katkı sağlayabilir Borçlanma sarmalı merkez bankaları için de sorun yaratıyor Yüksek getiriler hükümetlerin borçlar için ödediği faizi artırıyor
Andrew Bailey, jeopolitik çatışmaların tetiklediği negatif arz şoklarının enflasyon üzerinde yukarı yönlü baskı oluşturduğunu, ekonomik aktiviteyi ve büyümeyi yavaşlattığını belirtiyor. İngiltere’de iş hizmetleri sektörünün beklenenden dirençli seyrini ise yapay zekâ yatırımlarıyla ilişkilendiriyor.
Bu hafta içerisinde iki önemli merkez bankası başkanının konuşmaları merkez bankacılığının mevcut sürecinin anlaşılması ve geleceğe yönelik yönlendirme açısından bence çok önemli bilgiler içeriyor.
Hironari Akiyama’nın 4 Kasım 2026 tarihinde Avrupa Merkez Bankası’nın yakın gelecekte görev süresi dolacak olan başkanı Christine Lagarde ile gerçekleştirdiği röportaj, 7 Kasım 2026 tarihinde Avrupa Merkez Bankası’nın (AMB) resmî internet sitesinde yayımlandı.
Röportaj, kadın liderliği ve toplumsal cinsiyetten para politikası ve enflasyon görünümüne, mali riskler ve küresel piyasalardan yapay zekâ ve siber güvenliğe, dijital Euro ve ödeme sistemlerine kadar çok geniş bir yelpazede gerçekleşmiş. Hatta röportaj içeriğinde Lagarde’ın AMB başkanlığından ayrılığı ve gelecek vizyonu, Fransa’daki öğrenci protestoları, Japon ekonomisi ve liderler dahi ele alınmış.
Avrupa Merkez Bankası (ECB) Başkanı Christine Lagarde’ın Yomiuri Shimbun gazetesine verdiği kapsamlı röportaj, alışılagelmiş steril para politikası metinlerinin ötesine geçiyor. Oldukça keyifli. Okumayanlara mutlaka okumalarını öneririm.
Lagarde: Merkez bankaları devasa talep şokunu gözden kaçırdı”
Lagarde röportajda 2021-2022 döneminde tüm dünyayı etkisi altına alan enflasyon dalgasında, küresel finansın aktörlerinin hep birlikte tarihî bir teşhis hatasına imza attıklarını, başta ECB olmak üzere Federal Reserve (Fed), Bank of England (BoE) ve Bank of Japan (BoJ) yetkililerinin yaşanan fiyat artışlarının yalnızca pandemi sonrası ortaya çıkan tedarik (arz) zinciri tıkanıklıklarından kaynaklandığını ve bu durumun “geçici” olacağını öngördüklerini söylüyor. Bu bilinmedik bir şey değil. Geçmişte yapılan yanlışlara yönelik günah çıkarmalara daha önce de çokça rastladık.
Fakat Lagarde, merkez bankalarının yalnızca arz şokuna odaklanıp bu şoku geçici sayarak tepki vermemeyi seçerken pandemiden çıkışla birlikte tüketicilerin birikmiş tasarruflarını piyasaya sürmesiyle oluşan devasa talep şokunu gözden kaçırdıklarını da ekliyor. Bence dünyanın en prestijli ekonomistlerinin bile verileri okurken nasıl ortak bir illüzyona düşebildiğini gösteren bu itiraf, aslında yakın dönem ekonomi tarihinin en değerli derslerinden biri niteliğinde.
Şimdi benzer bir yanlışın içine düşülmemesi için çalışılıyor.
İngiltere Merkez Bankası Başkanı Andrew Bailey ise bu hafta pazartesi günü (9 Kasım 2026) Zürih Üniversitesi’nde SIAF konferans dizisi kapsamında “Günümüz dünyasında merkez bankası bağımsızlığı” başlıklı bir konuşma gerçekleştirdi.
Bailey konuşmasında, küresel ekonominin şokların hem sıklığının hem de etki büyüklüğünün kayda değer şekilde arttığı son derece karmaşık ve zorlu bir dönemden geçtiğini, geleneksel makroekonomik varsayımları ve doğrusal tahmin modellerini altüst eden bu yeni konjonktürün politika yapıcılar ve merkez bankaları üzerinde benzersiz bir karar alma baskısı oluşturduğunu belirtti.
Bailey, yasal görevi fiyat istikrarını korumak olan kurumların aynı anda birden fazla yönden gelen ve birbiriyle çelişen etkiler yaratan arz şoklarıyla mücadele etmek zorunda kaldıklarını, bu dinamik ortamda ekonomik şokların niteliğini doğru anlamanın ve bu şokların parasal aktarım mekanizmaları ile tahmin modelleri üzerindeki bozucu etkilerini analiz etmenin uygulanacak ekonomi politikalarının başarısı açısından kritik bir ön koşul olduğunu savundu.
Mevcut küresel ekonomik ortamda öne çıkan arz şoklarının iki ana grupta incelenebileceğini söyledi.
İlki negatif arz şokları. Bunların kaynağı Avrupa ve Orta Doğu’da eş zamanlı askerî çatışmalar ve küresel jeopolitik kırılmalar. Bailey, bu türden arz şoklarının fiyatlar ve enflasyon üzerinde yukarı yönlü baskı oluşturduğundan, ekonomik aktivitenin ve büyümenin yavaşladığından, reel kazançlarda ise düşüşler meydana geldiğinden bahsetti. Negatif arz şoklarının fiyat istikrarı hedefinden sapmaya yol açtığını ve merkez bankalarının faiz kararlarında stagflasyon riskine karşı son derece karmaşık bir dengeleme sorunuyla karşı karşıya olduklarını söyledi.
Yapay zekâ sürdürülebilir büyümeye katkı sağlayabilir
Bailey’nin arz şoklarına ilişkin diğer ayrımı ise pozitif arz şokları.
Pozitif arz şoklarının temel kaynağının yapay zekâ (AI) teknolojileri, öncü modeller ve ilgili altyapı/sermaye yatırımları olduğunu, bu şokların ekonomik etkisinin verimlilik artışı potansiyeli taşıdığını, örneğin İngiltere’de iş hizmetleri sektöründeki ekonomik aktivitenin beklentilerden daha dirençli seyretmesinin pozitif arz şokunun bir etkisi olduğunu söyledi. Merkez bankaları açısından ise pozitif arz şoklarının sürdürülebilir potansiyel büyüme oranlarının yükselmesine imkân tanıdığının, orta vadede ekonomiye dezenflasyonist katkı sağlayabileceğinin ve finansal istikrar risklerinin yeniden değerlendirilmesi gerektiğinin altını çizdi.
Yapay zekâ teknolojilerinin gelişimine yönelik olarak daha önce Fed Başkanı Kevin Warsh’tan da benzer olumlu sözler duymuştuk. Hatta bu konuyla ilgili düşüncelerimi yine sizinle bu sütunlarda paylaşmıştım. Yapay zekâ kaçınılmaz olunca, ilerleyen zamanlarda bireylerden ve ekonomilerden aldıklarından ziyade bireylere ve ekonomilere getirdiği maliyet ve rekabet avantajlarını, ayrıca sürdürülebilir büyümeye ve dezenflasyona yönelik olumlu katkılarını çok daha fazla duyacağız gibi görünüyor.
Yine de Bailey, zıt yönlü arz şoklarının eş zamanlı olarak yaşanmasının merkez bankalarının geleneksel parasal aktarım mekanizmalarını ve makroekonomik tahmin modellerini ciddi biçimde zorlaştırdığını belirtmekten de geri kalmadı.
Bailey, bir yanda jeopolitik çatışmaların tetiklediği negatif arz şokları enflasyonu hedeflenen seviyelerin ötesine taşırken, diğer yanda yapay zekâ yatırımlarının sunduğu pozitif arz yönlü etkilerin piyasa dinamiklerini ve potansiyel üretimi değiştirdiğine, pozitif ve negatif şokların bir arada bulunmasının ekonometrik tahmin modellerinin güvenilirliğini zayıflattığına ve dünya genelinde merkez bankalarını iletişim stratejilerinde son derece hassas bir denge kurmaya zorladığına da dikkat çekti.
Christine Lagarde yapay zekâ yatırımlarının yarattığı etkiye farklı bir açıdan yaklaştı.
Christine Lagarde, yukarıda bahsi geçen röportajda, son dönemde uzun vadeli faiz oranlarının (getiri eğrisinin uzun tarafının) yükselmesinin genellikle sadece yüksek kamu borç stoklarına ve bütçe açıklarına bağlanmasına karşın finansal piyasalarda hâlihazırda cereyan eden ve gözden kaçan çok daha derin bir rekabete dikkat çekiyor: Dev teknoloji şirketleri ile egemen devletlerin sermaye savaşı.
Bir yanda yüksek kamu borcu nedeniyle piyasadan borçlanmak zorunda olan egemen devletler yer alırken diğer yanda yapay zekâ (AI) altyapılarını kurmak için milyarlarca dolarlık yatırıma ihtiyaç duyan “hyperscaler” teknoloji devleri var.
Dev teknoloji şirketlerinin yarattığı bu devasa sermaye talebi, devletlerin borçlanma ihtiyaçlarıyla doğrudan rekabet ederek küresel borçlanma maliyetlerini ve getiri eğrilerini yukarı doğru zorluyor. Bunu dünyanın en önemli merkez bankalarından birinin başındaki kişiden duymak çok önemli.
Borçlanma sarmalı merkez bankaları için de sorun yaratıyor
Şirketlerin borçlanma ihtiyacı bitene kadar bu sarmal devam edecek gibi gözüküyor. Fakat gelinen nokta, devletlerin daha yüksek maliyetle borçlanmasına yol açtığı için merkez bankaları açısından da yönetilmesi gereken başka bir sorun anlamına geliyor.
Hem BoE hem de AMB başkanlarının açıklamaları bence bazı konuları doğru değerlendirmek ve yön bulabilmek açısından çok değerli.
Yüksek getiriler hükümetlerin borçlar için ödediği faizi artırıyor
10 yıllık Hazine tahvili getirisinin ABD ekonomisindeki uzun vadeli borçlanmanın büyük bir bölümü için sermaye maliyetini artırması sanırım en korkulan konu. Bunun yanında yüksek faiz oranlarıyla etkileşim içinde olan artan bütçe açıkları, borç servisi maliyetleri ve özel yatırımların “dışlanması” konusunda da endişelere yol açıyor. Yüksek getiriler, hükümetlerin yeni ve yenilenen borçlar için ödediği faizi artırıyor. Tahvil piyasalarına yönelik asıl endişe duyulması gereken konu bence bu. Bunun anlamı, bütçe açığının daha da artması ve bu nedenle daha fazla borçlanmayı gerektirmesi. Borçlanma ihtiyacının artması, gelecekte getirilerin daha da artacağı anlamına geliyor. Bence piyasalar bu dinamik döngüyü yakından takip ediyor, çünkü bu döngü kendi kendini besleme özelliğine sahip. Buna basitçe kartopu etkisi diyebiliriz.
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.