HABER GİRİŞ 06 Kasım 2026 15:32
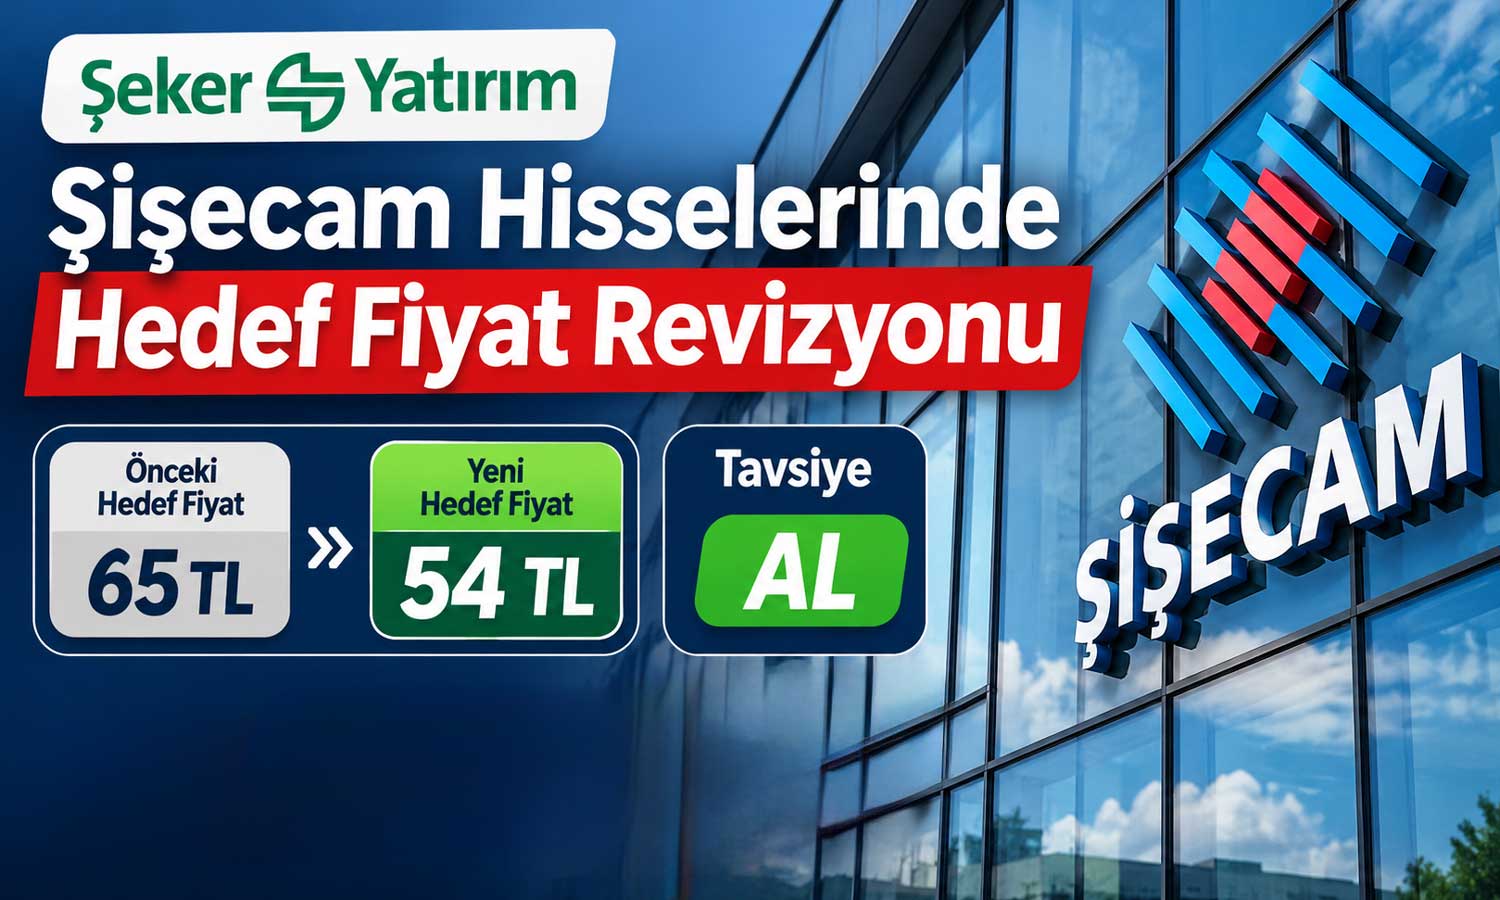
Gökhan ÖzbaşŞeker Yatırım, Şişecam’ın 2026 yılı üçüncü çeyrek finansal sonuçlarının ardından hisseye ilişkin değerlemesini güncelledi. Kurum, daha önce 65 TL olarak açıkladığı 12 aylık hedef fiyatını 54 TL’ye indirdi. Buna karşın hisseye yönelik yatırım tavsiyesini AL seviyesinde bırakmayı tercih etti.
Düşeceğini Düşünüyorum
Yükseleceğini Düşünüyorum
6 Kasım 2026 tarihli araştırma raporunda, yeni hedef fiyatın 5 Kasım kapanışına göre yüzde 52 yükseliş potansiyeli sunduğu belirtildi. Şişecam hisselerinin raporda esas alınan kapanış fiyatı ise 35,42 TL olarak kaydedildi. Paratic Piyasalar verilerine göre SISE hisseleri bugün yüzde 4’ten fazla düştü ve 33 TL’ye geriledi.
Üçüncü çeyrek zararı hedef fiyat revizyonunda etkili oldu
Şeker Yatırım’ın hedef fiyat indiriminde Şişecam’ın üçüncü çeyrekte beklentilerin aksine zarar açıklaması ve kârlılık marjlarındaki gerileme etkili oldu.
Şirket, 2026 yılının üçüncü çeyreğinde 295 milyon TL ana ortaklık net zararı açıkladı. Geçen yılın aynı döneminde 1 milyar 898 milyon TL net kâr elde edilmişti. Şirketin üçüncü çeyrek net satış gelirleri yıllık yüzde 5,3 düşüşle 66,3 milyar TL’ye gerilerken FAVÖK’ü yüzde 61,2 azalarak 3,5 milyar TL oldu.
Kârlılık üzerindeki baskı marjlara da yansıdı. Brüt kâr marjı yüzde 30 seviyesinden yüzde 24,1’e, FAVÖK marjı ise yüzde 12,8’den yüzde 5,2’ye düştü.
Borsa Haberleri fiyatlar üzerinde direkt etkili. Fiyat Beklentini Değerlendir. Ücretsiz (FOREX) Deneme Hesabı Açmak İçin Tıklayın.Şeker Yatırım, söz konusu gelişmeler sonrasında hedef fiyatını aşağı çekse de mevcut fiyat seviyesine göre hesapladığı yükseliş potansiyeli nedeniyle AL tavsiyesini sürdürdü.
https://www.sekeryatirim.com.tr/Arastirma/ArastirmaRaporDosya/72214/sise-3c26.pdf
Yorumlar (0)
Giriş yaparak yorum yazabilirsin.
İlk yorumu sen yaz.